




Qué es un sistema ERP y su relación con el software de control de stock

En el ecosistema hipercompetitivo de las startups, scale-ups y empresas consolidadas, la madurez operativa determina la viabilidad de un modelo de negocio a largo plazo. La digitalización no consiste meramente en la adopción de herramientas aisladas para cubrir incendios cotidianos, sino en la edificación de una arquitectura tecnológica unificada. Para coordinar eficazmente las áreas contable, laboral y comercial, los líderes corporativos e inversores evalúan la infraestructura central analizando meticulosamente qué es un sistema ERP y cómo este actúa como un único punto de verdad operativa y financiera para la organización.
La desconexión de sistemas, históricamente denominada «islas de información», constituye uno de los mayores frenos para la escalabilidad de cualquier empresa en crecimiento. Cuando los datos de ventas no hablan con los flujos de producción, o cuando la facturación se gestiona en hojas de cálculo separadas de la contabilidad analítica, el negocio sufre pérdidas invisibles de margen operativo y fricciones administrativas masivas. La integración holística de los procesos de negocio en una única plataforma en la nube mitiga estos riesgos operativos, sentando las bases operativas indispensables que exigen los fondos de capital riesgo y los comités de dirección antes de dar luz verde a cualquier ronda de inversión o plan estratégico de expansión internacional.
Dentro de este entramado de procesos interconectados, la gestión física del negocio representa un desafío logístico de primer orden. Las organizaciones que manejan bienes materiales pronto descubren que la contabilidad financiera tradicional resulta insuficiente si no se vincula directamente con un software de control de stock avanzado. Esta simbiosis técnica permite mitigar roturas de inventario, controlar la obsolescencia y automatizar el reabastecimiento en función de la demanda predictiva, transformando un centro de costes logístico tradicional en una ventaja competitiva de alto rendimiento.
Beneficios Estratégicos e Importancia del ERP
Para un equipo directivo o un fondo de inversión, un ERP no es un mero programa informático, sino la columna vertebral del negocio. Su implantación responde a la necesidad de estandarizar procesos y asegurar que el crecimiento de los ingresos (top-line) no provoque un colapso administrativo en los costes operativos (bottom-line). Al centralizar el dato maestro, se elimina la duplicidad de tareas y se garantiza que cada decisión ejecutiva esté respaldada por estados financieros en tiempo real y métricas analíticas fiables.
Ventajas competitivas tangibles e impacto operacional
- Gobernanza del dato único: Una sola base de datos erradica las discrepancias entre departamentos, como las clásicas fricciones entre ventas y almacén sobre la disponibilidad real de un producto.
- Automatización de alto valor: La eliminación de conciliaciones manuales drásticamente reduce el factor de error humano y libera tiempo cualificado para tareas analíticas y de desarrollo de negocio.
- Optimización del Working Capital: Al sincronizar la demanda con las compras y la producción, se reduce el coste de retención de inventario y se maximiza el flujo de caja operativo.
Metodología de análisis financiero: Cálculo del ROI a 5 años
Justificar la inversión en un ERP requiere un enfoque financiero estricto. La evaluación de la inversión no debe limitarse al coste de la licencia inicial y la consultoría (CapEx); exige proyectar un análisis integral del Retorno de la Inversión (ROI) a un horizonte temporal mínimo de 5 años (OpEx continuo).
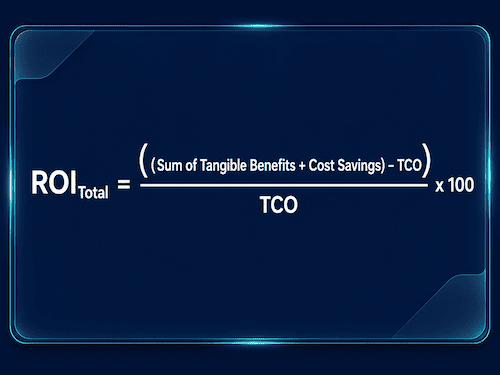
Para calcular el coste total de propiedad (Total Cost of Ownership o TCO), es obligatorio computar la consultoría de implantación, la migración de datos, las integraciones vía API, la infraestructura Cloud, el soporte técnico continuado y las horas de formación interna del personal operativo. En el lado de los beneficios, el modelo financiero debe cuantificar el impacto directo en las métricas clave de la organización.
Tabla 1. Métricas Financieras y Operativas de Retorno
| Área Operativa / Financiera | Métrica Clave de Análisis | Impacto Estimado tras Implementación | Horizonte de Realización |
| Gestión de Tesorería | Días del Periodo de Cobro (DSO) | Reducción de entre un 15% y un 22% | 6 a 12 meses |
| Cadena de Suministro | Rotura de Stock / Mermas | Disminución sistemática de hasta el 30% | 3 a 6 meses |
| Administración y Finanzas | Tiempo de Cierre Contable Mensual | Reducción del 50% en procesamiento manual | Inmediato (Mes 1) |
| Recursos Humanos | Gestión Contable de Nóminas | Automatización del 90% de asientos y conciliaciones | Inmediato (Mes 1) |
| Logística Interna | Exactitud de Inventario Físico | Incremento hasta alcanzar el 99.5% de fiabilidad | 3 a 9 meses |
Arquitectura Modular e Integración de Soluciones
Al definir la estrategia tecnológica, la dirección de IT se enfrenta a un dilema clásico de arquitectura de software:
- ERP Horizontal: Son sistemas generalistas altamente parametrizables. Su gran ventaja radica en su enorme flexibilidad, robustez financiera y un ecosistema globalizado de soporte. Sin embargo, requieren un esfuerzo de consultoría sustancial para adaptar sus módulos a las lógicas específicas de industrias muy particulares.
- ERP Vertical: Son soluciones especializadas nativamente en un sector concreto (como calzado, textil o agroalimentario). Incluyen reglas de negocio, flujos de trabajo e indicadores clave de rendimiento (KPIs) específicos de fábrica. Minimizan los tiempos y costes de implantación iniciales al no requerir desarrollos a medida de gran envergadura.
El ecosistema «Todo Conectado» frente al mito del «Todo en Uno»
La tendencia contemporánea de arquitectura de sistemas penaliza las suites monolíticas cerradas que afirman resolver cada necesidad empresarial con la misma eficacia. El modelo óptimo actual se basa en el principio de «Todo Conectado»: seleccionar el ERP como el núcleo de gestión financiera y de datos maestros, e interconectarlo mediante APIs rest robustas con las mejores aplicaciones especializadas de cada categoría (Best-of-Breed). Este enfoque dota al negocio de la agilidad necesaria para sustituir o mejorar módulos periféricos sin desestabilizar la base contable central.
El Ecosistema Logístico Conectado
Integraciones clave analizadas al detalle
A. Integración ERP con Control de Stock y Almacén (SGA/WMS)
La contabilidad de inventarios tradicional registra el valor financiero de las mercancías, pero ignora la complejidad operativa intramuros del centro de distribución. La integración nativa o vía API entre el ERP y un Sistema de Gestión de Almacenes (SGA) transforma radicalmente la cadena de suministro:
- Sincronización en tiempo real: Cada recepción de mercancía o expedición de pedido actualiza simultáneamente los niveles de existencias comerciales y los apuntes del libro mayor.
- Trazabilidad avanzada de lote y serie: Indispensable para cumplir con normativas estrictas en sectores como el alimentario o industrial, permitiendo aislar partidas defectuosas en cuestión de segundos y gestionar con precisión las alertas de calidad.
- Eliminación sistemática de roturas de stock: Mediante el establecimiento automatizado de puntos de pedido (reorder points) predictivos basados en el ritmo de consumo interno y los tiempos de entrega (lead times) del proveedor.
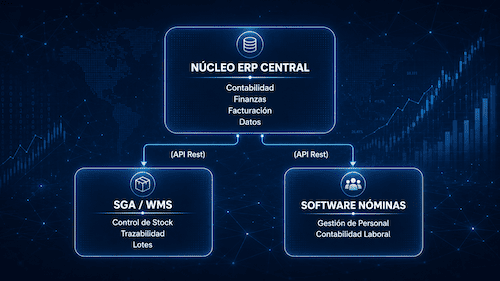
B. Integración ERP con Software de Nóminas y Recursos Humanos
El gasto de personal representa uno de los mayores componentes de la estructura de costes de la empresa. Mantener la gestión laboral en una aplicación aislada genera ineficiencias administrativas críticas cada fin de mes. Su integración con el ERP aporta:
- Automatización de la contabilidad laboral: El procesamiento mensual del software de nóminas genera automáticamente el asiento contable complejo de salarios y seguros sociales en el módulo de finanzas del ERP, desglosado por centros de coste.
- Reducción radical de tareas manuales: Se elimina la exportación e importación manual de ficheros bancarios de transferencia (formatos SEPA) y se unifica el control de las provisiones por vacaciones, bajas laborales y pagas extraordinarias.
- Garantía de cumplimiento legal y normativo: Asegura la adaptabilidad inmediata ante los cambios fiscales y laborales, facilitando la auditoría de los datos laborales y financieros frente a requerimientos del regulador o inspecciones de la administración pública.
Escenarios Operativos según el Modelo de Empresa
Las prioridades en la elección y parametrización de un sistema ERP varían radicalmente en función del modelo de negocio, la estructura operativa y el sector de actividad de la organización. Cada tipología de empresa requiere fijar la atención en diferentes funcionalidades críticas para asegurar una transición exitosa a la nube.
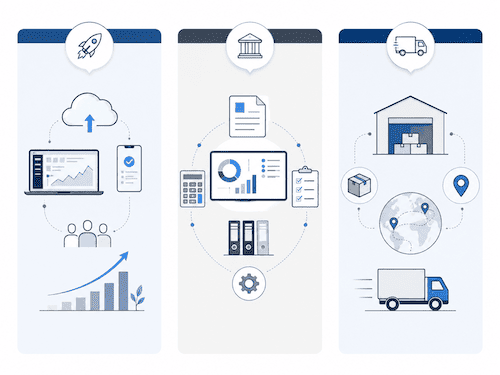
Matriz de Requerimientos y Modelos de Negocio
Guía de Selección y Mitigación de Riesgos
Pasos metodológicos para la elección del software ideal
Para minimizar el riesgo de error en la elección del sistema ERP, se recomienda utilizar metodologías analíticas formales de toma de decisiones multicriterio, como el Proceso de Jerarquía Analítica (AHP) desarrollado por Thomas L. Saaty. Esta metodología permite ponderar criterios técnicos, funcionales y económicos, evaluando objetivamente las alternativas de software en función de las necesidades reales de la organización.
- Evaluación de necesidades y carencias de la gestión actual: Diagnosticar de manera pormenorizada qué procesos manuales ralentizan la operación y dónde se producen fugas de información.
- Implicación transversal del personal operativo: La elección de una herramienta empresarial no debe recaer exclusivamente en el departamento de TI o en la dirección general. Los auxiliares de almacén, contables y supervisores deben participar activamente en los talleres de requerimientos para garantizar que la solución adoptada resuelva problemas del día a día.
- Confección del Requerimiento de Especificación de Usuario (ERU): Documento técnico exhaustivo que detalla cada funcionalidad obligatoria, deseable y opcional. Este pliego actúa como el marco jurídico y técnico ante los proveedores de software durante la fase de licitación y posterior implementación.
Los 5 errores comunes al implantar un ERP y cómo evitarlos
1. Basar la decisión exclusivamente en el precio o modas del mercado
Elegir la solución más barata suele derivar en sobrecostes masivos por desarrollos a medida posteriores debido a la falta de adaptabilidad del estándar. Inversamente, adquirir la plataforma más cara o de moda simplemente por estatus corporativo genera subutilización crónica del software y destruye el ROI del proyecto.
- Cómo evitarlo: Evaluar los sistemas basándose estrictamente en el encaje funcional con el modelo operativo del negocio y la capacidad de crecimiento futuro de la plataforma.
2. Falta de liderazgo claro y patrocinio directivo (Sponsorship)
Considerar la implantación de un ERP como un mero proyecto menor del área de informática es un billete directo al fracaso del sistema. El software redefine las responsabilidades de toda la empresa, lo que genera resistencias internas que solo pueden gestionarse con un liderazgo firme.
- Cómo evitarlo: Asignar un director de proyecto con autoridad ejecutiva e involucrar activamente al comité de dirección en el seguimiento de los hitos críticos del despliegue.
3. Descuidar la migración y la gobernanza inicial del dato
Introducir datos obsoletos, duplicados o mal estructurados del software antiguo al nuevo ERP inutiliza cualquier reporte analítico desde el primer día de producción («Garbage in, garbage out»).
- Cómo evitarlo: Diseñar una estrategia de depuración, mapeo técnico y validación estricta de saldos, clientes y fichas de producto antes de realizar la carga final en el entorno real.
4. Ausencia de un plan estructurado de Gestión del Cambio y Formación
La causa principal del rechazo a los nuevos sistemas ERP es el miedo y el desconocimiento del personal de operaciones frente al cambio de interfaz y metodologías de trabajo.
- Cómo evitarlo: Diseñar itinerarios de formación continua por roles operativos y comunicar con total transparencia los beneficios individuales y colectivos de la nueva herramienta.
5. Infravalorar los requisitos de cumplimiento legal vigentes
En mercados altamente regulados, no verificar si el ERP cumple al 100% con normativas fiscales críticas (como el sistema Verifactu, la Ley Crea y Crece o la normativa de facturación electrónica obligatoria) puede acarrear sanciones económicas severas e interrumpir la continuidad operativa de la empresa.
- Cómo evitarlo: Exigir a los proveedores certificaciones por escrito de actualización normativa automatizada y auditar periódicamente los módulos de facturación y contabilidad del sistema.
Casos de Uso Reales
Lecciones de la práctica corporativa
- Caso A: Optimización Integral en Cadena de Retail y Distribución: Una corporación minorista con múltiples puntos de venta físicos y canal e-commerce sufría desajustes crónicos del 15% en el valor contable de sus existencias. Tras integrar su núcleo contable ERP con un software avanzado de control de stock y un sistema de gestión de almacén (SGA), la empresa automatizó el picking y unificó la información de inventario. El resultado operativo directo se tradujo en una reducción del 30% en las pérdidas por desabastecimiento, una disminución del coste de almacenamiento por optimización del espacio de inventario y un incremento neto en las ventas totales gracias a la visibilidad total de existencias en tiempo real para el canal digital.
- Caso B: Automatización Administrativa en Empresa de Servicios y Consultoría: Una firma de servicios profesionales gestionaba sus proyectos, hojas de horas y nóminas a través de múltiples herramientas de software independientes de distintos fabricantes. La falta de comunicación entre sistemas obligaba al departamento de administración a dedicar las dos primeras semanas de cada mes a realizar conciliaciones y procesamiento manual de salarios. Al migrar hacia un ecosistema integrado donde el software de nóminas y gestión del talento vuelca automáticamente los costes laborales imputados por proyecto al ERP financiero, la compañía logró comprimir los tiempos administrativos, eliminar errores de facturación al cliente final y evaluar con absoluta precisión la rentabilidad de cada cuenta de resultados en tiempo real.
Cierre Estratégico y Toma de Decisiones Directivas
Para la dirección general y los inversores que evalúan la viabilidad a largo plazo de un modelo de negocio, la eficiencia operativa no es un objetivo secundario, sino la métrica fundamental que valida la capacidad de generar valor sostenible. Mantener un negocio operando con herramientas desconectadas o basar la cadena de suministro en un control de existencias puramente manual limita el crecimiento orgánico de la empresa y deteriora significativamente sus márgenes.
Invertir en una arquitectura ERP modular, correctamente conectada con especialistas sectoriales (SGA y sistemas de recursos humanos), dota a la organización de la resiliencia tecnológica indispensable para liderar su mercado, absorber nuevas líneas de negocio con costes marginales decrecientes y proyectar una estructura corporativa sólida y auditable ante cualquier proceso de auditoría o ronda de capital institucional.
Preguntas Frecuentes (FAQs) de Alta Relevancia
¿Qué diferencia operativa real existe entre el control de inventario de un ERP y un SGA especializado?
El ERP gestiona el inventario desde una perspectiva puramente financiera, administrativa y de compras (saber qué mercancía hay, su valor y costes asociados). Por el contrario, un Sistema de Gestión de Almacén (SGA/WMS) controla la operativa intramuros, optimizando flujos físicos reales como las rutas de picking de los operarios, el control preciso de las ubicaciones físicas (put-away), la gestión de operarios y la priorización de salidas logísticas en tiempo real.
¿Cómo impacta la Ley Crea y Crece en la selección de un software ERP?
La ley establece la obligatoriedad total de la facturación electrónica en relaciones comerciales B2B. Al seleccionar un ERP, es fundamental que el software disponga de capacidades nativas para emitir, recibir y procesar de forma automática facturas en los formatos estructurados legales vigentes, garantizando la interconexión con las plataformas públicas y privadas de facturación sin costes operativos ocultos por cada transacción.
¿Cuánto tiempo suele demorarse la implementación de un sistema ERP y cuándo se empieza a percibir el ROI?
El plazo medio de implementación varía según la complejidad organizativa; para una PYME ágil en formato SaaS puede oscilar entre 3 y 6 meses, mientras que en corporaciones industriales suele tomar de 9 a 18 meses. El retorno de la inversión comienza a percibirse de forma progresiva a partir del primer año completo en producción, estabilizándose los beneficios financieros cruzados e hitos de ahorro operativo entre el segundo y el tercer año de uso diario continuo.


