




El nuevo mapa del crédito digital: cómo los préstamos en línea en México redefinen la liquidez ágil y la inclusión financiera
La digitalización de los servicios bancarios y de crédito al consumo atraviesa una profunda transformación estructural en los mercados de habla hispana. Durante la última década, el ecosistema fintech español actuó como un banco de pruebas avanzado para la originación crediticia remota: allí se afinaron algoritmos de evaluación automatizada, validación de identidad sin presencia física y scoring alternativo capaz de emitir respuestas en cuestión de minutos.
Una vez consolidadas las métricas operativas y probada la resiliencia del modelo en Europa, el flujo de innovación tecnológica y capital de inversión encontró en América Latina un terreno natural para escalar. En este escenario, la demanda de liquidez inmediata por parte de profesionistas, emprendedores y trabajadores independientes ha acelerado la adopción de los préstamos en línea en México. Lo que inició como una importación de metodologías digitales se ha convertido en un sector maduro, adaptado a la realidad socioeconómica mexicana, donde la inmediatez en el fondeo y la transparencia contractual marcan el ritmo de la inclusión financiera moderna.
De la fragmentación a la agregación: la madurez del ecosistema crediticio
La rápida expansión del crédito digital en México trajo consigo una multiplicación de alternativas: microcréditos para contingencias puntuales, líneas de crédito revolventes y préstamos personales de mayor cuantía. Sin embargo, esta abundancia generó una notable fragmentación del mercado. Coexisten hoy financieras con políticas de suscripción muy heterogéneas, donde los solicitantes se enfrentan a una asimetría informativa que dificulta contrastar los costes reales de cada instrumento.
Anatomía de la oferta: velocidad frente a rigidez bancaria
La banca tradicional ha basado históricamente su modelo de riesgo en procesos manuales, entrega física de comprobantes de ingresos y una dependencia estricta del historial asentado en las sociedades de información crediticia (buró de crédito). Este procedimiento suele requerir visitas a sucursales y plazos de análisis que oscilan entre varios días y semanas hábiles.
En contraste, el crédito personal por canales digitales reformula la operativa mediante tres pilares:
- Evaluación de riesgo en tiempo real: Algoritmos que cruzan datos de comportamiento transaccional, capacidad de pago declarada y autenticación digital, reduciendo el análisis a minutos u horas.
- Diversificación de criterios de elegibilidad: Productos segmentados según el perfil del usuario, incluyendo alternativas que no toman el historial previo como único factor excluyente, así como opciones con garantía prendaria o fiduciaria para montos superiores.
- Contratación y fondeo remoto: Firma electrónica del contrato y transferencia electrónica de fondos directamente a la cuenta CLABE del solicitante.
Para clarificar cómo se distribuyen estas opciones en el mercado mexicano actual, la siguiente comparativa resume las diferencias operativas y de cumplimiento entre los canales disponibles:
Tabla: Comparativa de modelos de financiamiento personal y canales de acceso en México
| Variable de análisis | Banca tradicional | Financieras digitales (directas) | Agregadores / Comparadores independientes |
| Tiempo medio de resolución | 3 a 10 días hábiles | De 15 minutos a 24 horas | Inmediato (filtro técnico en segundos) |
| Criterio de Buró de Crédito | Excluyente / Historial impecable | Flexible (con o sin consulta de buró) | Clasifica ofertas según perfil y flexibilidad |
| Rango de montos habituales | $20,000 a más de $500,000 MXN | $500 a $150,000 MXN | Mapea desde microcréditos hasta montos altos |
| Canal de tramitación | Presencial / Sucursal física | 100% digital (Web o App móvil) | 100% digital con redirección segura |
| Coste para el usuario | Comisiones de apertura y manejo | Intereses y comisiones según contrato | 100% gratuito (sin comisiones de uso) |
| Marco de supervisión | CNBV / Banco de México | CONDUSEF (SOFOM/SOFIPO) o PROFECO | Informativo / Transparencia de mercado |
El papel de los agregadores en la eficiencia de capital
Cuando un mercado digital alcanza un alto volumen de competidores, la eficiencia del sector ya no depende de sumar nuevos emisores de crédito, sino de estructurar herramientas de descubrimiento neutrales. Las plataformas de agregación mitigan el coste de adquisición de clientes (CAC) de las instituciones financieras y ahorran tiempo a los solicitantes, evitando solicitudes redundantes que puedan afectar su capacidad de crédito.
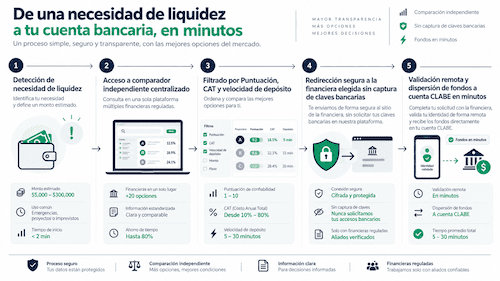
RUTA DEL USUARIO EN EL ECOSISTEMA DE CRÉDITO DIGITAL Y AGREGACIÓN
Bajo este modelo, la presencia de un comparador de créditos especializado aporta orden al sector. Al homologar en una interfaz clara variables complejas como el Costo Anual Total (CAT), los plazos de amortización, el tipo de tasa y los documentos necesarios, el usuario puede contrastar opciones de forma simultánea y seleccionar el producto que mejor responde a su capacidad de pago antes de asumir una obligación financiera.
Credilan: Tracción, velocidad y el valor de una solución nativa mexicana
En el ámbito de las plataformas tecnológicas de intermediación informativa, Credilan se ha posicionado como un caso destacado de adaptación local en el mercado mexicano. Creada como una iniciativa enfocada en el mercado mexicano, la plataforma nació para dar respuesta a los requerimientos específicos del consumidor local, posicionándose rápidamente entre las herramientas de consulta crediticia más utilizadas del país.
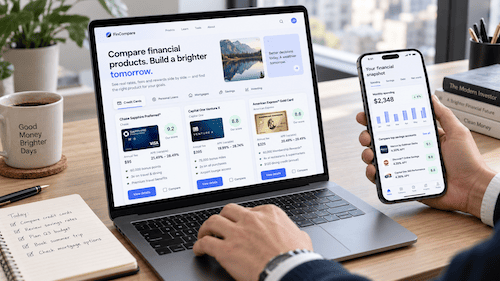
EXPERIENCIA DE USUARIO E INTERMEDIACIÓN INFORMATIVA EN PLATAFORMAS DE CRÉDITO
Propuesta de valor: inmediatez en el fondeo y coste cero
El crecimiento de Credilan refleja una comprensión precisa de las necesidades del solicitante. De acuerdo con las opiniones compartidas por los propios usuarios del servicio, la velocidad con la que se recibe el dinero en la cuenta bancaria tras la autorización por parte de los prestamistas representa el elemento diferenciador de mayor valor. En situaciones donde se gestionan eventualidades personales o decisiones urgentes de liquidez, la diferencia entre esperar 48 horas o disponer de los fondos en cuestión de minutos resulta concluyente.
El modelo operativo de la plataforma se sustenta en tres directrices clave:
- Servicio libre de costes para el usuario: Consultar y comparar opciones en el portal es 100% gratuito. Los ingresos de la plataforma se generan a través de acuerdos comerciales entre empresas (B2B), donde las financieras pagan una comisión por colocación o derivación, sin que ello represente ningún cobro directo ni incremento en el coste final del crédito para el consumidor.
- Puntuación Credilan objetiva: La plataforma implementa un índice propio (con valoraciones de 8.0 a 9.8) que califica de manera estandarizada la rapidez de desembolso, la amplitud de los montos y la flexibilidad en los requisitos de acceso de cada prestamista.
- Transparencia en condiciones: Expone con claridad los importes mínimos y máximos, los plazos de devolución y los requisitos solicitados, evitando condiciones imprevistas y facilitando la toma de decisiones informadas.
Privacidad y experiencia de usuario simplificada
En su diseño de producto, Credilan prioriza la protección de la información personal eliminando pasos de registro invasivos. La plataforma no solicita ni almacena datos bancarios confidenciales, contraseñas ni números de identificación financiera.
Su función se limita a ordenar el mercado y canalizar al usuario, mediante enlaces directos y protegidos, hacia el portal oficial de la entidad elegida para formalizar allí la solicitud y el contrato. Este esquema técnico reduce puntos de fricción, refuerza la privacidad del solicitante y optimiza la tasa de conversión global del proceso.
Seguridad jurídica y el papel de la CONDUSEF en la confianza digital
Para los participantes del ecosistema financiero, los inversionistas y las autoridades económicas, la consolidación del crédito digital en economías en crecimiento pasa de forma ineludible por el marco de seguridad jurídica y la protección de los derechos de los usuarios. En el contexto de México, la certidumbre institucional constituye el factor crítico para diferenciar a los proveedores formales de aquellos esquemas al margen de la supervisión oficial.
SUPERVISIÓN INSTITUCIONAL Y MARCO REGULATORIO FINANCIERO EN MÉXICO
La normativa financiera mexicana distingue claramente los vehículos jurídicos autorizados para operar:
- Sociedades Financieras de Objeto Múltiple (SOFOM): Entidades especializadas en el otorgamiento de crédito que deben registrarse formalmente y atender lineamientos específicos de reporte y transparencia.
- Instituciones de Tecnología Financiera (ITF / Fintech) y SOFIPOs: Figuras con supervisión prudencial enfocadas en captación y crédito a través de medios digitales.
- Sociedades Mercantiles Ordinarias: Empresas dedicadas al comercio que otorgan financiamiento bajo el ámbito mercantil común, cuyas reclamaciones corresponden a la Procuraduría Federal del Consumidor (PROFECO).
En este ecosistema regulatorio, la CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) cumple una función esencial de ordenamiento y salvaguarda patrimonial. Como organismo público especializado, supervisa que las instituciones financieras utilicen contratos de adhesión autorizados, divulguen el Costo Anual Total (CAT) de forma homogénea y pongan a disposición del público canales formales de atención, conciliación y arbitraje.
Credilan integra este compromiso regulatorio promoviendo la educación financiera de los usuarios. La plataforma orienta a sus visitantes para que verifiquen el estatus vigente de las financieras en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF antes de formalizar cualquier trámite. Esta colaboración entre tecnología de comparación y cumplimiento normativo dota de certeza al mercado digital y protege activamente los intereses del consumidor.
Perspectivas para el ecosistema fintech en la región
El crecimiento del crédito digital en México refleja la madurez gradual de la industria tecnológica en América Latina. La evolución observada desde las primeras plataformas europeas hasta los desarrollos enfocados en el mercado mexicano demuestra que este premia las soluciones diseñadas para resolver problemas concretos de acceso y tiempo.
Para el sector de capital de riesgo, directivos bancarios y emprendedores de base tecnológica, el mercado mexicano señala con claridad las variables críticas de éxito: la viabilidad a largo plazo ya no depende únicamente de contar con capital disponible para colocar, sino de ofrecer interfaces de comparación eficientes, tiempos de respuesta inmediatos y operaciones respaldadas por las autoridades financieras. En este proceso, herramientas como Credilan muestran que la combinación de agilidad técnica, gratuidad y estricto apego regulatorio define las bases de la nueva inclusión financiera en la región.


