




Cómo proteger la rentabilidad de una vivienda en alquiler
En el sector de la inversión inmobiliaria, el arrendamiento residencial se ha considerado históricamente una de las alternativas más recurrentes para construir patrimonio y proteger el capital frente a periodos inflacionarios. Sin embargo, tanto los propietarios de un único inmueble como los inversores que gestionan carteras en expansión descubren con rapidez que el éxito financiero de un activo rara vez se mantiene invariable en una hoja de cálculo estática ni depende de manera exclusiva del precio pactado en la compraventa.
Obtener un rendimiento neto predecible a lo largo de los años exige gestionar de forma continuada las variables operativas que intervienen durante toda la vigencia del contrato. En un contexto normativo exigente y con costes crecientes, proteger la rentabilidad de una vivienda en alquiler requiere sustituir la intuición por metodologías estructuradas de mitigación del riesgo.
La rentabilidad inmobiliaria bajo la lupa: rendimiento bruto frente a rentabilidad ajustada al riesgo
Uno de los tropiezos analíticos más habituales en la gestión patrimonial consiste en medir el atractivo de una inversión fijándose únicamente en su rendimiento bruto (gross yield). Este dato, calculado habitualmente como el cociente entre doce mensualidades teóricas de renta y el capital global desembolsado en la adquisición y puesta a punto, proporciona una referencia inicial, pero pasa por alto las fricciones operativas reales que experimenta cualquier activo físico.
Para aproximarse a una disciplina financiera rigurosa, el inversor debe analizar la rentabilidad ajustada al riesgo. Esta perspectiva reconoce que el flujo neto de caja (net cash flow) está expuesto a contingencias que pueden erosionar drásticamente los márgenes previstos:
- La tasa de vacancia y rotación: Cada mes que el piso pasa desocupado supone perder de forma directa el 8,33% de los ingresos brutos del ejercicio. A esa pérdida de facturación se suman los costes de suministros mínimos, gastos comunitarios y las acciones de comercialización para reposicionar la propiedad en el mercado.
- El impago de rentas y la morosidad: La falta de pago quiebra la regularidad de los ingresos y suele acarrear trámites de recuperación posesoria y reclamaciones de deuda que consumen tiempo y conllevan gastos procesales de envergadura.
- Las reparaciones e incidencias extraordinarias: Averías de envergadura en instalaciones básicas o reacondicionamientos no previstos al finalizar un arrendamiento restan liquidez directa si no se cuenta con protocolos claros y delimitaciones contractuales nítidas.
En los modelos profesionales de inversión, el objetivo primordial no radica en tensionar el alquiler hasta el límite del mercado a costa de asumir mayor inestabilidad. El valor real se genera mediante la recurrencia y la predictibilidad del flujo de ingresos. Una propiedad con una renta ajustada al valor de mercado, respaldada por arrendatarios solventes y con baja rotación, ofrece un rendimiento neto final superior a un activo sometido a interrupciones continuas por desahucios o sustitución constante de ocupantes.
Selección del inquilino y scoring financiero: el primer filtro operativo de la inversión
El primer cortafuegos para salvaguardar los ingresos del alquiler se sitúa en la fase de análisis y selección de los candidatos. Delegar este paso a impresiones personales o a comprobaciones documentales ligeras es el origen de la inmensa mayoría de los impagos y conflictos posteriores.
Criterios documentales y ratios de esfuerzo financiero
Profesionalizar la selección de los arrendatarios implica utilizar métodos de análisis crediticio (scoring) equivalentes a los baremos de las entidades bancarias:
- Análisis de estabilidad laboral: Consiste en contrastar contratos de trabajo, vidas laborales oficiales y nóminas continuadas para comprobar la antigüedad laboral, el sector de actividad del candidato y la firmeza de su relación contractual.
- Tasa de esfuerzo financiero: Un criterio estándar y prudente indica que la renta del alquiler no debería comprometer más del 30% al 35% de los ingresos netos demostrables de los arrendatarios. Ratios superiores incrementan sensiblemente el riesgo de retrasos o impagos ante imprevistos económicos o personales.
- Comprobación de registros de solvencia: La consulta en bases de datos crediticias y ficheros de morosidad asegura la ausencia de incidencias previas y descarta perfiles con expedientes de resolución contractual abiertos o insolvencias registradas.
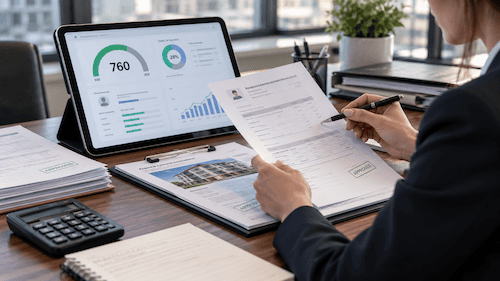
Proceso técnico de validación documental y scoring crediticio para inquilino
El coste oculto de una vacancia mal gestionada frente a una selección precipitada
Con frecuencia, el propietario particular cede en el rigor de selección por la inquietud de mantener el piso vacío durante unas semanas. Sin embargo, desde una perspectiva financiera, admitir a un candidato de solvencia dudosa por el anhelo de ingresar una mensualidad inmediata acarrea un riesgo desproporcionado.
Afrontar una situación de impago y la paralización del inmueble durante meses resulta notablemente más gravoso que asumir una vacancia técnica temporal y controlada. Para recortar ese intervalo sin flexibilizar los filtros de solvencia, la clave reside en fijar un precio de salida acorde a la oferta y demanda del entorno y publicitar la vivienda en los portales líderes con material descriptivo y fotográfico de calidad profesional.
Marco contractual y gestión operativa: del documento legal al día a día del inmueble
Garantizar la estabilidad de la inversión va más allá de encontrar al inquilino adecuado; precisa un soporte jurídico bien fundamentado y una gestión operativa metódica de los eventos ordinarios.
La solidez del contrato de arrendamiento
El contrato de arrendamiento constituye el marco regulatorio del activo. Elaborarlo con rigor técnico y pleno ajuste a la Ley de Arrendamientos Urbanos (LAU) evita interpretaciones ambiguas que desemboquen en controversias y sobrecostes:
- Inventario exhaustivo: Resulta indispensable incorporar un anexo documental y fotográfico minucioso sobre el estado de conservación del inmueble, el mobiliario y el equipamiento técnico en el acto de entrega de llaves. Este registro fundamenta la liquidación correcta de la fianza legal y las garantías adicionales pactadas cuando expire el arriendo.
- Delimitación nítida de gastos y reparaciones: Es preciso diferenciar claramente las obligaciones de mantenimiento estructural y habitabilidad (a cargo del arrendador) de las pequeñas reparaciones derivadas del desgaste diario y los consumos ordinarios (a cargo del arrendatario).
- Actualización de rentas y canales fehacientes: El texto debe definir el procedimiento de actualización de la renta según las limitaciones normativas en vigor y convenir medios de notificación fehacientes para cualquier comunicación de trascendencia jurídica.
La fricción operativa de la autogestión
El arriendo de una vivienda genera gestiones recurrentes: solución de incidencias en fontanería o electricidad, tramitación de cambios de titularidad de suministros, coordinación con la comunidad de propietarios y seguimiento del estado del inmueble.
Cuando un inversor gestiona varias propiedades o combina esta actividad con su profesión habitual, la carga operativa suele transformarse en un cuello de botella. Además, la gestión directa dificulta mantener la distancia profesional necesaria si se producen demoras puntuales o discrepancias sobre mantenimientos, lo que entorpece una resolución rápida de los problemas cotidianos.
Modelos de mitigación de riesgo: profesionalización y gestión del cobro en el mercado actual
Para superar las limitaciones de la autogestión particular, han ganado terreno fórmulas donde gestoras patrimoniales asumen la operativa íntegra del alquiler, integrando procesos de control y cobertura.
Seguro de impago tradicional frente a soluciones de cobro garantizado
En el mercado actual conviven dos enfoques principales para gestionar el riesgo de mora:
- El seguro de impago clásico: Opera como un recurso reactivo. El arrendador contrata una póliza con una entidad aseguradora. Ante un impago continuado, el propietario debe interponer las reclamaciones oportunas y esperar la validación y liquidación del siniestro, proceso que puede incluir carencias o franquicias temporales previas a la indemnización. La gestión del alquiler y la relación con los arrendatarios continúan recayendo en el propietario.
- La gestión integral con cobro garantizado: Unifica la administración del arrendamiento con la estabilidad en el ingreso mensual. La compañía gestora realiza la búsqueda y filtrado de los inquilinos, redacta los documentos contractuales, gestiona las incidencias cotidianas y asegura al arrendador el abono puntual de la renta en una fecha fija de cada mes, asumiendo el seguimiento y las gestiones de cobro ante posibles demoras.
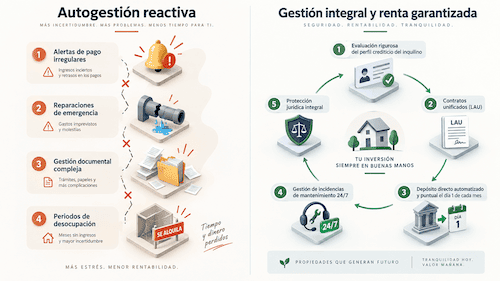
El ciclo operativo del alquiler Autogestión reactiva vs. Gestión integral con cobro garantizado
Tabla: Comparativa funcional y operativa: Seguro de impago tradicional vs. Gestión integral con cobro garantizado
| Parámetro | Seguro de Impago Clásico | Cobro Garantizado con Gestión |
| Naturaleza del servicio | Póliza de seguro reactiva | Servicio operativo integral |
| Operativa del día a día | Asumida por el propietario | Delegada en especialistas del sector |
| Flujo del cobro mensual | Sujeto al abono puntual del inquilino | Ingreso mensual regular en fecha fija |
| Atención de incidencias | Coordinación por cuenta del arrendador | Tramitación y seguimiento integral |
| Defensa jurídica | Asistencia legal según límites de la póliza | Asesoramiento legal y defensa coordinada |
Integración de servicios: hacia un modelo de rentas estables
Dentro del panorama español de administración inmobiliaria existen entidades especializadas en coordinar este ciclo operativo; un ejemplo representativo es la compañía enfocada en alquiler seguro y gestión integral Renta Garantizada, que aúna la evaluación previa de solvencia del arrendatario con la supervisión de contratos, la gestión de incidencias y diferentes modalidades de cobertura frente a impagos de hasta 24 meses respaldadas por aseguradoras líderes como MAPFRE. Para el propietario o inversor, la ventaja estratégica de esta opción se traduce en recibir la renta cada mes con regularidad, al margen de las incidencias o trámites que puedan suscitarse durante el contrato.
Administración profesionalizada y firma formal del contrato de arrendamiento
Por otra parte, desde la perspectiva tributaria, los importes abonados por servicios de administración patrimonial, comercialización y defensa legal constituyen gastos deducibles en el IRPF al determinar el rendimiento neto del capital inmobiliario, reduciendo sensiblemente el coste efectivo del servicio.
Claves para evaluar el rendimiento neto real de un activo inmobiliario
Garantizar la rentabilidad de un inmueble exige contemplar con rigor todos los gastos asociados en el cálculo final del retorno de la inversión:
Rendimiento Neto Real = [(Ingresos Brutos Anuales Reales – Gastos Operativos Globales) / Capital Total Invertido] x 100
En esta fórmula, los gastos operativos globales deben contemplar la previsión de vacancia entre arrendamientos, tributos locales como el IBI, cuotas ordinarias de comunidad no trasladables, gastos de mantenimiento correctivo y los costes de intermediación o cobertura contratados.
Simulación cuantitativa: autogestión con morosidad vs. gestión integral
Para calibrar el impacto económico real de estas decisiones, analicemos un caso práctico representativo de una vivienda destinada al alquiler residencial:
- Escenario de partida: Vivienda con una renta de mercado de 1.000 € al mes (ingresos brutos teóricos: 12.000 € al año).
- Escenario A (Autogestión informal con siniestro de impago):
- El propietario ahorra los honorarios de gestión, pero afronta un episodio de impago de 3 meses de renta (-3.000 €).
- Requiere contratar asesoramiento letrado y procurador para iniciar la reclamación posesoria (-1.200 €).
- Al recuperar la posesión, el inmueble precisa pequeñas reparaciones y pasa un mes vacío en proceso de comercialización (-1.400 € entre reparaciones y vacancia).
- Pérdida económica operativa: 5.600 €, lo que reduce los ingresos brutos del ejercicio en un 46,7%, dejando el flujo neto anual en 6.400 € antes de gastos ordinarios e impuestos.
- Escenario B (Gestión profesional con cobro garantizado):
- El inversor delega la comercialización, el filtrado y el seguimiento contratando un servicio con garantía de cobro con una tarifa de referencia del 5% sobre la renta mensual (+ IVA).
- El coste anual del servicio asciende a 726 € (IVA incluido).
- El propietario percibe sus 12 mensualidades puntualmente sin interrupción de cobro, delegando las incidencias y contando con defensa jurídica integrada.
- Además, el gasto de gestión se deduce en la declaración del IRPF como gasto necesario para la obtención del rendimiento del capital inmobiliario.
- Resultado operativo: Ingresos netos percibidos de 11.274 € (con deducción fiscal aplicable), aportando regularidad patrimonial y liberando al titular de la carga de gestión diaria.
Esta comparativa ilustra con claridad que los honorarios de intermediación profesional (habitualmente entre el 3% y el 6,5% mensual según coberturas) no representan un recorte del margen, sino una prima operativa que protege el activo frente a contingencias financieras severas.
La disciplina operativa como salvaguarda del patrimonio
En el entorno inmobiliario actual, sostener la rentabilidad de un inmueble en alquiler requiere método y previsión. Los inversores con visión patrimonial a largo plazo saben que el diferencial financiero se apoya en la regularidad y preservación del flujo de caja ejercicio tras ejercicio.
Aplicar un scoring crediticio riguroso, blindar la relación con contratos redactados con pulcritud técnica y apoyarse en modelos de cobro garantizado con gestión profesional permite erradicar la incertidumbre en la administración de activos. Controlar los riesgos operativos no disminuye el atractivo de la inversión: constituye la vía más eficaz para transformar una vivienda en alquiler en una fuente de liquidez estable, sólida y plenamente escalable.


