





Prevención de impagos: 7 claves que toda empresa y autónomo debe aplicar ya
La prevención de impagos no es solo una buena práctica: es una cuestión de supervivencia para cualquier empresa o autónomo. Si llevas un negocio, sabes que no cobrar a tiempo puede ahogar tu liquidez y comprometer tu futuro. Según los últimos datos, el 55 % de las pymes y el 41 % de los autónomos en España han sufrido algún impago en el último año. Y aunque la cifra ha mejorado ligeramente, sigue siendo alarmante.
Además, las empresas de cobro de deudas están viendo un repunte de casos, lo que indica que el problema no se está solucionando por sí solo.
Pero no se trata solo de reaccionar. Se trata de prevenir. Si quieres mejorar la salud financiera de tu negocio, necesitas implementar una estrategia de gestión de impagos desde el primer contacto con tus clientes. En este artículo te cuento cómo hacerlo en 7 pasos prácticos, claros y accionables.
1. Investiga la solvencia del cliente antes de cerrar el trato
No te lances a trabajar sin saber con quién estás tratando. Hoy tienes a tu alcance herramientas muy completas para evaluar la solvencia de cualquier empresa o profesional: informes de plataformas como eInforma, Axesor, Cesce o Coface; registros como ASNEF o RAI; y la CIRBE del Banco de España si necesitas saber su exposición bancaria.
Una revisión previa puede parecer un paso menor, pero es tu primera barrera de defensa. Comprueba antecedentes de pago, historial de impagos y nivel de endeudamiento. Y si detectas señales de alerta, plantéate otras condiciones de pago o, directamente, no asumir el riesgo.
Comparativa de herramientas de solvencia
| Herramienta | Tipo de información | Acceso |
| eInforma | Ratios financieros, morosidad, pagos | Online |
| ASNEF / RAI | Inclusión en ficheros por deudas pendientes | Online |
| CIRBE | Deuda bancaria registrada | Sede electrónica del Banco de España |
2. Redacta contratos claros y detallados
El contrato es tu escudo legal. No basta con un acuerdo verbal o un correo genérico. Debes establecer por escrito las condiciones del servicio y del pago: fechas, importes, penalizaciones por retraso, intereses de demora e incluso cláusulas específicas de protección como la de reserva de dominio o vencimiento anticipado.
No te olvides de especificar qué ocurre en caso de impago: gastos de cobro, sumisión a tribunales favorables y posibles notificaciones a ficheros de morosos. Estos elementos no solo te protegen, también disuaden a quienes no tenían intención de pagar desde el principio.
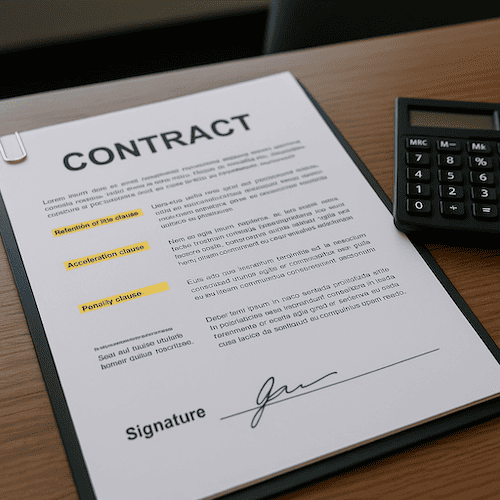
Contrato blindado
3. Establece políticas de pago por adelantado o fraccionado
Pedir un anticipo no es desconfianza: es sensatez. En sectores como reformas, diseño, eventos o servicios a medida, es habitual exigir entre un 30 % y un 50 % antes de empezar. También puedes establecer pagos parciales según hitos del proyecto. ¿Por qué asumir tú todo el riesgo?
Desde 2025, además, las transferencias inmediatas SEPA no tienen coste adicional, lo que te permite cobrar al instante en menos de 10 segundos. Y si tu sector lo permite, ofrece descuentos por pronto pago. Funciona.
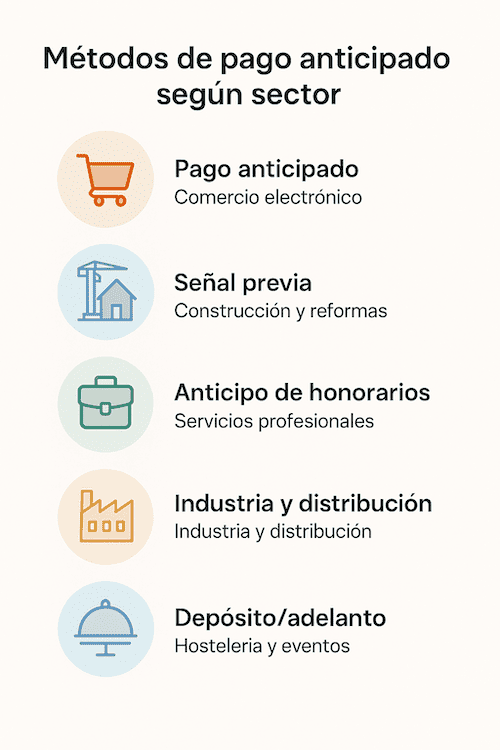
Métodos de pago anticipado según sector
4. Automatiza la facturación y seguimiento
Se acabó eso de “se me pasó enviar la factura”. Hoy existen herramientas como Holded, Quipu, Sage o Anfix que te permiten emitir facturas, programar envíos, configurar alertas de vencimiento y hacer un seguimiento automático. Así ganas tiempo y evitas errores humanos.
Un sistema automatizado también te ayuda a tener controlada toda tu facturación, detectar retrasos y reaccionar a tiempo. La clave está en no dejar pasar ni un día.
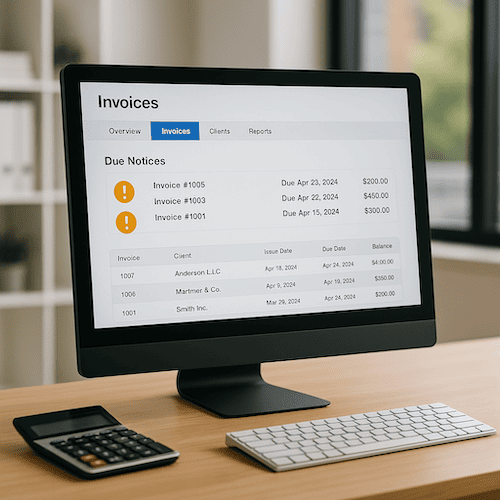
Facturación digital automatizada
5. Mantén una comunicación fluida con el cliente
La forma en la que te comunicas influye, y mucho. Un cliente con el que tienes buena relación es menos propenso a dejar de pagar. Mantén el contacto, actualiza sobre el estado del trabajo, pregunta si todo va bien y asegúrate de que la factura llegó correctamente.
Si hay algún problema, detectarlo pronto puede evitar que escale a un impago. Y si no puedes hablar con la persona responsable, eso ya es una señal de alerta.
6. Implementa recordatorios y avisos de vencimiento
Los recordatorios funcionan. No todos los impagos son malintencionados. A veces el cliente simplemente olvida o no organiza bien sus pagos. Enviar un aviso automático 3 días antes del vencimiento y otro el mismo día puede marcar la diferencia.
Puedes hacerlo por email, SMS o incluso WhatsApp, siempre con un tono profesional y cordial. Esta práctica, que forma parte de una buena gestión del riesgo de cobros, evita retrasos involuntarios y demuestra que llevas un control serio.
Ejemplo de calendario de avisos
| Día respecto al vencimiento | Acción sugerida |
| -3 días | Email cordial recordatorio |
| Día de vencimiento | Aviso directo con factura adjunta |
| +3 días | Llamada breve de cortesía |
7. Ten un protocolo de acción rápida ante impagos
Si no cobras tras varios intentos, actúa sin titubeos. El primer paso es contactar formalmente y exigir el pago en un plazo concreto. Si no hay respuesta, puedes iniciar un procedimiento monitorio: sencillo, rápido y económico. Para deudas menores de 2.000 €, ni siquiera necesitas abogado.
Cuando la deuda es mayor o compleja, valora acudir a expertos. Aquí entran en juego las empresas de cobro de deudas, los abogados o incluso aseguradoras de crédito. Tener un protocolo claro evita improvisaciones y te ahorra disgustos.
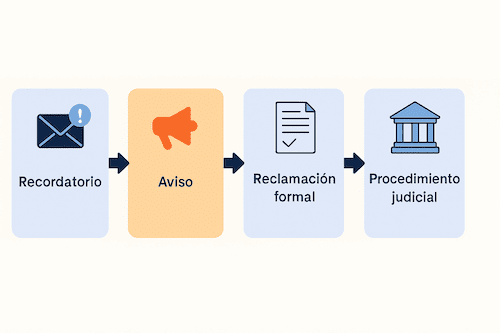
Protocolo ante impagos paso a paso
La prevención es tu mejor inversión
Prevenir impagos no es paranoia, es estrategia. Es proteger tu tiempo, tu esfuerzo y tu liquidez. Cada una de estas 7 claves puede ayudarte a construir un negocio más sólido, estable y rentable.
Y recuerda: el éxito financiero no solo se mide en ventas, sino en cobros efectivos. Aplica estas acciones desde hoy y conviértelas en tu rutina. Porque cuando llega un impago, ya es tarde. Pero cuando previenes, estás invirtiendo en tranquilidad.


