





Debe y haber en contabilidad: claves para gestionar un negocio
El debe y haber en contabilidad son las dos columnas que permiten registrar las operaciones económicas de una empresa. El debe se sitúa a la izquierda y el haber a la derecha, y ambos deben mantener el mismo importe total en cada asiento contable. Comprender su funcionamiento ayuda a los emprendedores a interpretar las cuentas de su negocio, controlar las obligaciones pendientes y distinguir entre ingresos, gastos y movimientos de dinero.
Para quienes comienzan a familiarizarse con estos conceptos, la explicación sobre el debe y haber en contabilidad de Contabilidae.com ofrece una introducción a las reglas de la partida doble mediante ejemplos prácticos. Estos conocimientos resultan especialmente útiles al gestionar una startup o una pequeña empresa, donde las decisiones sobre compras, financiación y tesorería pueden tener consecuencias importantes para la continuidad del negocio.
Qué son el debe y el haber en contabilidad
La contabilidad permite registrar de manera ordenada las operaciones económicas de una empresa y conocer cómo afectan a su patrimonio, sus obligaciones y sus resultados. Para organizar esta información se utiliza el sistema de partida doble, basado en dos columnas fundamentales: el debe y el haber.
El debe es la parte izquierda de una cuenta contable, mientras que el haber ocupa la derecha. Cuando se anota una cantidad en el debe se dice que se carga la cuenta. Si el importe se registra en el haber, se considera que la cuenta se abona.
Aunque estos términos pueden generar confusión entre quienes no tienen formación contable, no representan directamente entradas y salidas de dinero. Su significado depende de la naturaleza de la cuenta utilizada.
Por ejemplo, cuando aumenta el saldo de una cuenta bancaria, ese incremento se registra en el debe. Sin embargo, cuando crece una deuda con un proveedor, el aumento se refleja en el haber.
Para identificar correctamente estos movimientos, el Plan General de Contabilidad español establece unas reglas generales según el tipo de cuenta.
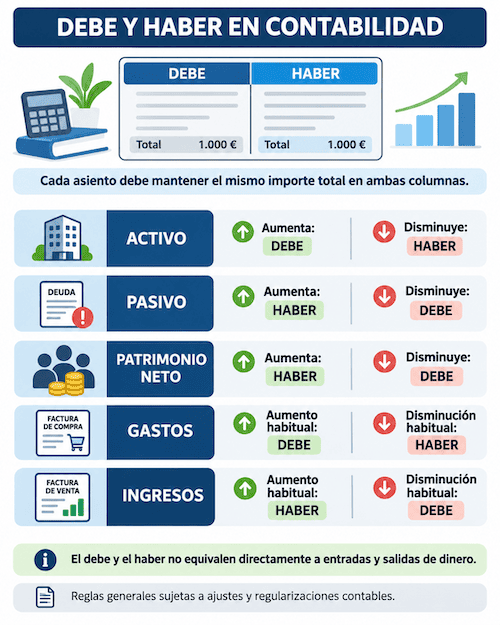
Debe y haber en contabilidad, reglas básicas de las cuentas
En las cuentas de gastos e ingresos, estas reglas reflejan su funcionamiento habitual, aunque existen ajustes y operaciones de regularización con tratamientos específicos.
Una empresa puede recibir 10.000 euros en su cuenta bancaria mediante un préstamo. Aunque su tesorería aumenta, ese dinero no constituye un ingreso procedente de la actividad empresarial, porque también surge una obligación de devolución.
Esta diferencia demuestra por qué es importante comprender la naturaleza de cada cuenta antes de interpretar los movimientos económicos de un negocio.
Cómo funciona la partida doble en una empresa
El sistema de partida doble establece que toda operación contable debe reflejarse mediante anotaciones equilibradas. En consecuencia, la suma de los importes registrados en el debe tiene que coincidir con la suma de los anotados en el haber.
Cada operación afecta, como mínimo, a dos cuentas, aunque determinados asientos pueden incorporar varias. El objetivo consiste en representar correctamente los cambios económicos que se producen en una empresa.
Imaginemos que se constituye una pequeña sociedad y sus socios aportan 5.000 euros de capital, que ingresan en una cuenta bancaria.
En un supuesto simplificado, una vez completados los trámites necesarios para reconocer el capital social, el asiento sería el siguiente:
| Cuenta contable | Debe | Haber |
| (572) Bancos | 5.000 € | |
| (100) Capital social | 5.000 € | |
| Total | 5.000 € | 5.000 € |
La empresa dispone ahora de 5.000 euros en el banco y registra simultáneamente un incremento de su patrimonio neto.
Lo importante es comprender que esta aportación no representa un beneficio empresarial. Los socios han proporcionado recursos para financiar la actividad, pero la sociedad todavía no ha generado ingresos mediante la venta de productos o la prestación de servicios.
La partida doble permite registrar esta diferencia y facilita posteriormente la elaboración de documentos como el balance de situación y la cuenta de pérdidas y ganancias.
Análisis de asientos contables y operaciones financieras en una pyme
No obstante, existe una cuestión que cualquier emprendedor debería conocer: un asiento cuadrado no siempre es un asiento correcto.
Una operación puede mantener idénticos importes en el debe y el haber, pero contener errores porque se ha utilizado una cuenta inadecuada, se ha registrado una cantidad incorrecta o se ha imputado la operación al ejercicio equivocado.
Por tanto, el equilibrio contable constituye una condición necesaria, pero no sustituye la revisión de facturas, contratos y justificantes.
Ejemplos prácticos de asientos contables para emprendedores
La mejor forma de comprender el funcionamiento del debe y el haber consiste en analizar operaciones habituales de pequeñas empresas. Las compras de productos, los pagos a proveedores y los movimientos de tesorería permiten observar cómo se relacionan los registros contables con la actividad diaria.
Los siguientes ejemplos utilizan cuentas recogidas en el Plan General de Contabilidad español. Para facilitar su comprensión, las operaciones se presentan sin IVA. En una contabilización real deberán aplicarse los impuestos y criterios correspondientes.
Compra de mercaderías a crédito
Una pequeña empresa dedicada a la comercialización de accesorios informáticos adquiere productos por valor de 1.000 euros. El proveedor concede un plazo de pago de 30 días.
Aunque la empresa recibe las mercaderías, todavía no realiza ningún desembolso.
El asiento correspondiente sería:
| Cuenta contable | Debe | Haber |
| (600) Compras de mercaderías | 1.000 € | |
| (400) Proveedores | 1.000 € | |
| Total | 1.000 € | 1.000 € |
La cuenta 600 registra la compra en el debe, mientras que la cuenta 400 refleja la deuda pendiente con el proveedor.
Esta operación tiene consecuencias importantes para la gestión empresarial. La sociedad ha adquirido productos necesarios para desarrollar su actividad, pero también ha asumido una obligación que deberá atender cuando llegue el vencimiento.
El emprendedor debe contemplar ese compromiso en sus previsiones de tesorería, aunque el saldo bancario todavía no haya disminuido.
Pago de una factura a un proveedor
Transcurridos los 30 días, la empresa abona los 1.000 euros mediante transferencia bancaria.
El asiento cambia porque ahora se registra la cancelación de la deuda y la salida de dinero:
| Cuenta contable | Debe | Haber |
| (400) Proveedores | 1.000 € | |
| (572) Bancos | 1.000 € | |
| Total | 1.000 € | 1.000 € |
La cuenta de proveedores disminuye por el debe y la cuenta bancaria se reduce por el haber.
Esta operación permite identificar una diferencia esencial entre contabilidad y tesorería: el momento en que se registra una compra no tiene por qué coincidir con el momento en que se paga.
Además, el pago de la factura no supone registrar nuevamente la compra contabilizada anteriormente.
Para un negocio que trabaja con numerosos proveedores, entender esta separación resulta imprescindible al organizar vencimientos y calcular cuánto dinero necesitará durante las próximas semanas.
Traspaso de dinero de caja al banco
Consideremos ahora una empresa que dispone de 200 euros en efectivo y decide ingresarlos en su cuenta bancaria.
El asiento sería:
| Cuenta contable | Debe | Haber |
| (572) Bancos | 200 € | |
| (570) Caja | 200 € | |
| Total | 200 € | 200 € |
En este supuesto, aumenta el dinero depositado en el banco y disminuye el efectivo disponible en caja.
Sin embargo, la operación no genera ningún ingreso ni gasto. La empresa conserva los mismos recursos monetarios totales, aunque distribuidos de otra manera.
Este ejemplo demuestra que no todos los movimientos bancarios deben interpretarse como operaciones que modifican los resultados del negocio.
Caso práctico: cómo evolucionan las cuentas de una startup
Para comprender la relación entre estas operaciones, imaginemos una startup que comienza su actividad con una aportación de capital de 5.000 euros, una vez completados los trámites societarios correspondientes.
Durante su primer mes realiza dos movimientos:
- Compra mercaderías por 1.000 euros a crédito.
- Abona posteriormente la totalidad de esa factura mediante transferencia bancaria.
La evolución de sus saldos permite observar cómo una misma operación puede afectar a diferentes elementos contables sin modificar inmediatamente el dinero disponible.
Tabla: Evolución de la tesorería y las deudas de una startup
| Momento de la operación | Saldo bancario | Deuda con proveedores |
| Tras la aportación inicial de capital | 5.000 € | 0 € |
| Después de comprar mercaderías a crédito | 5.000 € | 1.000 € |
| Después de pagar al proveedor | 4.000 € | 0 € |
La tabla permite extraer varias conclusiones.
En primer lugar, comprar a crédito genera una obligación sin reducir inmediatamente el dinero disponible. En segundo lugar, cuando llega el vencimiento, el pago disminuye la tesorería y cancela la deuda.
Finalmente, los 4.000 euros restantes en el banco no representan el beneficio de la startup. Constituyen su saldo bancario después de las operaciones descritas.
Para determinar el resultado contable habría que considerar los ingresos y gastos del periodo, las existencias finales y los ajustes que correspondan. En este supuesto, además, se han omitido los impuestos para simplificar el aprendizaje.
La principal utilidad del ejercicio es mostrar que la contabilidad refleja la naturaleza económica de cada operación, mientras que la tesorería informa sobre el dinero disponible.
Errores contables habituales en startups y pymes
Durante las primeras etapas de un negocio, es habitual que los emprendedores concentren sus esfuerzos en captar clientes, desarrollar productos y conseguir financiación. La contabilidad puede quedar relegada a una obligación administrativa gestionada por una asesoría externa.
Sin embargo, desconocer sus principios básicos puede provocar interpretaciones equivocadas de los resultados empresariales.
Uno de los errores más habituales consiste en confundir facturación con cobros. Una empresa puede haber prestado un servicio, reconocido el correspondiente ingreso y emitido una factura sin haber recibido todavía el dinero.
Esto significa que una facturación elevada no garantiza disponer de liquidez suficiente para atender las obligaciones inmediatas.
También es frecuente considerar que cualquier salida de dinero representa un gasto. Por ejemplo, cuando una empresa devuelve parte del principal de un préstamo, disminuyen tanto su deuda como su tesorería, pero esa devolución no constituye por sí misma un gasto en la cuenta de resultados.
Los intereses asociados al préstamo tienen un tratamiento contable distinto.
Otra confusión aparece al interpretar los saldos bancarios como indicadores directos de rentabilidad. Una sociedad puede disponer temporalmente de abundante dinero porque ha recibido financiación externa, aunque todavía no haya alcanzado un modelo de negocio rentable.
Del mismo modo, una compañía puede presentar beneficios y atravesar dificultades de liquidez si acumula numerosas facturas pendientes de cobro.
Por último, utilizar programas de contabilidad automatizados no elimina la posibilidad de cometer errores. La tecnología facilita el registro de información, pero las operaciones deben clasificarse adecuadamente y contar con la documentación justificativa correspondiente.
Para reducir estos riesgos, conviene revisar periódicamente los saldos de clientes y proveedores, contrastar los movimientos bancarios y comprobar que los registros reflejan las operaciones realmente realizadas.
Cómo ayuda la contabilidad a tomar decisiones empresariales
La contabilidad no debería entenderse únicamente como una obligación legal o fiscal. Cuando los registros son fiables y se interpretan correctamente, constituye una herramienta para evaluar la situación económica de cualquier empresa.
Uno de sus principales beneficios es permitir diferenciar entre rentabilidad, liquidez y endeudamiento, tres conceptos relacionados que ofrecen información distinta.
La rentabilidad ayuda a valorar la capacidad de la actividad para generar resultados. La liquidez se relaciona con la disponibilidad de recursos para atender pagos, mientras que el endeudamiento permite analizar las obligaciones financieras asumidas.
Estos aspectos pueden estudiarse mediante diferentes documentos contables.
El balance de situación muestra los activos, pasivos y patrimonio neto de una sociedad en una fecha determinada. Su análisis permite conocer qué recursos posee la empresa, cómo se financian y qué obligaciones mantiene pendientes.
La cuenta de pérdidas y ganancias recoge los ingresos y gastos reconocidos durante un periodo y permite determinar el resultado contable.
Por su parte, las previsiones de tesorería ayudan a anticipar cobros y pagos, algo especialmente importante para startups que todavía no cuentan con ingresos estables.
Interpretación de indicadores financieros para tomar decisiones empresariales
La información financiera también adquiere relevancia cuando un emprendedor busca financiación bancaria o pretende incorporar inversores a su proyecto.
Antes de comprometer recursos, las entidades financieras y los potenciales socios pueden solicitar balances, cuentas de resultados y previsiones económicas para analizar la evolución del negocio y los riesgos asociados.
En este contexto, comprender el funcionamiento del debe y el haber facilita interpretar cómo se generan los datos que posteriormente aparecen en los estados financieros.
Aunque no sea necesario que los fundadores elaboren personalmente todos los asientos contables, conocer estos fundamentos les permite formular mejores preguntas, detectar posibles inconsistencias y mantener una comunicación más eficaz con asesores y responsables financieros.
Comprender las cuentas para gestionar mejor el negocio
La contabilidad constituye una fuente de información esencial para cualquier empresa, independientemente de su tamaño o sector. Sus registros permiten conocer las operaciones realizadas, identificar las obligaciones pendientes y comprender cómo evoluciona la situación económica del negocio.
Aprender los principios del debe y el haber representa un primer paso para utilizar esa información con mayor seguridad. Conocer las reglas básicas de las cuentas facilita distinguir entre una compra y su pago, interpretar los movimientos bancarios y comprender por qué una entrada de dinero no siempre equivale a un ingreso.
Estos conceptos se encuentran recogidos en el Plan General de Contabilidad español, aprobado mediante el Real Decreto 1514/2007, junto con las normas y modificaciones que resulten aplicables. Su conocimiento debe complementarse con el asesoramiento profesional cuando las operaciones presentan mayor complejidad.
Para los emprendedores, el objetivo no consiste necesariamente en convertirse en especialistas contables, sino en adquirir los conocimientos suficientes para interpretar los informes de su empresa y tomar decisiones fundamentadas.
Comprender la contabilidad permite gestionar mejor los recursos, anticipar obligaciones y evaluar la evolución del negocio con una visión más completa. En un entorno empresarial donde cada decisión financiera puede influir en el crecimiento, esta formación básica constituye una herramienta útil para administrar una empresa con mayor criterio.


