




La era de la consolidación en España: cómo el capital privado y el M&A tecnológico están redefiniendo el exit de startups y scaleups
El mercado transaccional y corporativo en España atraviesa una reconfiguración estructural. Tras ejercicios marcados por rondas de financiación expansivas y valoraciones ancladas en métricas de tracción de usuarios, el escenario actual exige disciplina en balances, modelos de negocio con flujo de caja positivo y rentabilidad demostrable. En este entorno de mayor cautela inversora, el mercado de fusiones y adquisiciones corporativas (M&A) se consolida como el principal canal de liquidez y consolidación empresarial.
A continuación, se analizan las dinámicas que definen este ciclo, los requisitos operativos de madurez transaccional y las etapas necesarias para ejecutar una operación corporativa en el middle market.
Resumen ejecutivo: Claves del M&A tecnológico en España
- Transición del mercado: De valoraciones basadas en expectativas de hipercrecimiento a múltiplos fundamentados en flujo de caja libre, retención de clientes y rentabilidad operativa.
- Foco del capital privado: Estrategias de plataforma (buy-and-build) concentradas en software vertical B2B, infraestructura de datos, computación para inteligencia artificial y ciberseguridad.
- Madurez transaccional (readiness): La ejecución de un exit exige entre 12 y 24 meses de preparación en gobernanza, desvinculación operativa de los socios fundadores y formalización documental.
- Estructuración técnica: Métodos de valoración combinados (DCF, múltiplos comparables), Due Diligence multidimensional y esquemas de pago condicionado (earn-outs) para mitigar asimetrías de información.
La madurez del ecosistema inversor y el nuevo ciclo transaccional
El ecosistema empresarial e inversor en España ha alcanzado un grado de madurez analítica sin precedentes. Durante años, la abundancia de liquidez impulsó rondas de capital riesgo donde el crecimiento en cuota de mercado primaba sobre la generación de margen neto. No obstante, el endurecimiento de la política monetaria y la mayor aversión al riesgo han reconducido el flujo de capital hacia activos con rentabilidad contrastada, ingresos recurrentes y barreras de entrada técnicas defendibles.
Este cambio de paradigma redefine directamente los horizontes de desinversión (exit) de los fundadores de startups y scaleups, así como de los fondos de venture capital que buscan cristalizar sus plusvalías. Las salidas a través de mercados bursátiles (OPV) se mantienen limitadas a compañías de gran capitalización, lo que sitúa a las adquisiciones por parte de compradores industriales y fondos de private equity en el centro de las estrategias de salida. El mercado transaccional español ya no se percibe como una plaza periférica, sino como un territorio con proyectos consolidados que despiertan el interés recurrente de grupos paneuropeos y fondos internacionales.
En un contexto caracterizado por la complejidad financiera y la exigencia regulatoria, cerrar con éxito una transacción requiere un asesoramiento técnico especializado en el middle market. En este segmento, firmas como Meloriant se han posicionado como un gestor y asesor de referencia para la venta y compra de empresas en el panorama nacional. Con una trayectoria de más de quince años en el mercado transaccional, Meloriant aporta un conocimiento exhaustivo de los incentivos empresariales, empleando bases de datos corporativas avanzadas y algoritmos de cribado sectorial para casar la oferta y la demanda con confidencialidad estricta. Este enfoque estructurado reduce las asimetrías de información y ayuda a mitigar las habituales discrepancias de valoración entre compradores y vendedores.
Tendencias y sectores calientes: De la narrativa a la infraestructura y la IA
La actividad de consolidación corporativa en España no se reparte de forma homogénea; obedece a tesis de inversión muy precisas respaldadas por el capital institucional. Lejos de la inversión especulativa, las operaciones más destacadas se concentran en sectores donde la tecnología opera como un factor de alta retención de clientes y protección de márgenes.
Tabla: Tesis de inversión y métricas clave en el M&A tecnológico español
| Segmento / Vertical | Racional de Inversión | Métricas Financieras Clave | Dinámica Transaccional |
| Software vertical B2B (GRC, ERPs, Salud) | Soluciones críticas para la operativa diaria con elevado coste de sustitución (lock-in). | Alta recurrencia de ingresos (ARR), márgenes brutos elevados y bajo ratio de cancelación (churn). | Estrategias de plataforma impulsadas por Private Equity para consolidación sectorial. |
| Infraestructura digital y Data Centers | Suministro de potencia energética y conectividad crítica para computación en la nube. | Capacidad energética disponible (MW), contratos a largo plazo y estabilidad de caja. | Entrada intensiva de fondos de infraestructura e inversores industriales. |
| IA integrada en producto y operaciones | Aceleración del time-to-market mediante la automatización de procesos complejos. | Eficiencia en costes operativos y tracción contrastada de producto. | Adquisición de activos operativos en turismo corporativo, logística y legaltech. |
| Servicios IT especializados | Capacidad técnica y penetración comercial en nichos sectoriales y regionales. | Cartera de clientes fidelizada y capacidad de entrega de proyectos recurrentes. | Operaciones de escala regional e integración de firmas de consultoría tecnológica. |
1. Consolidación en software vertical B2B
El software aplicado a funciones críticas de negocio se sitúa entre los activos con mayor demanda. Destacan las soluciones de gobernanza, riesgo y cumplimiento (GRC), los entornos de gestión de centros sanitarios y los sistemas ERP especializados en verticales como la agroindustria, la distribución o la manufactura avanzada. Para el capital privado, estas empresas combinan flujos de ingresos estables y recurrentes (ARR) con una reducida tasa de cancelación de clientes (churn), lo que proporciona la base idónea para ejecutar estrategias de plataforma y adquisiciones secundarias (add-ons).
2. Infraestructura digital y capacidad de computación
La expansión de la computación masiva y el procesamiento de grandes volúmenes de datos han transformado la infraestructura digital en un activo defensivo clave. Las operaciones de fusiones y adquisiciones en centros de datos, compañías de redes de fibra óptica y operadores de computación distribuida (edge computing) reflejan una clara revalorización de la capacidad energética disponible y la conectividad física de baja latencia. En este punto, los activos tangibles e industriales vuelven a converger con el ecosistema digital.
INFRAESTRUCTURA TECNOLÓGICA CRÍTICA Y CENTROS DE DATOS EMPRESARIALES
3. Inteligencia artificial integrada en operaciones
El apetito inversor ha evolucionado desde la compra de equipos de ingeniería (acqui-hiring) hacia la adquisición de tecnología plenamente integrada en procesos de negocio. Los compradores estratégicos priorizan soluciones de inteligencia artificial que automaticen flujos con alta fricción operativa —como los sistemas de reservas corporativas, la optimización de rutas logísticas o el triaje documental— con el objetivo de acelerar el tiempo de llegada al mercado y proteger su ventaja competitiva frente a nuevos entrantes.
Diagnóstico de «Readiness»: Requisitos para preparar una empresa ante un exit
Uno de los principales errores en los consejos de administración de startups y scaleups reside en confundir la rápida aceleración comercial con la madurez transaccional de la compañía. El concepto de readiness empresarial define el grado de preparación interna que presenta una empresa antes de exponerse a una auditoría técnica y financiera por parte de un tercero.
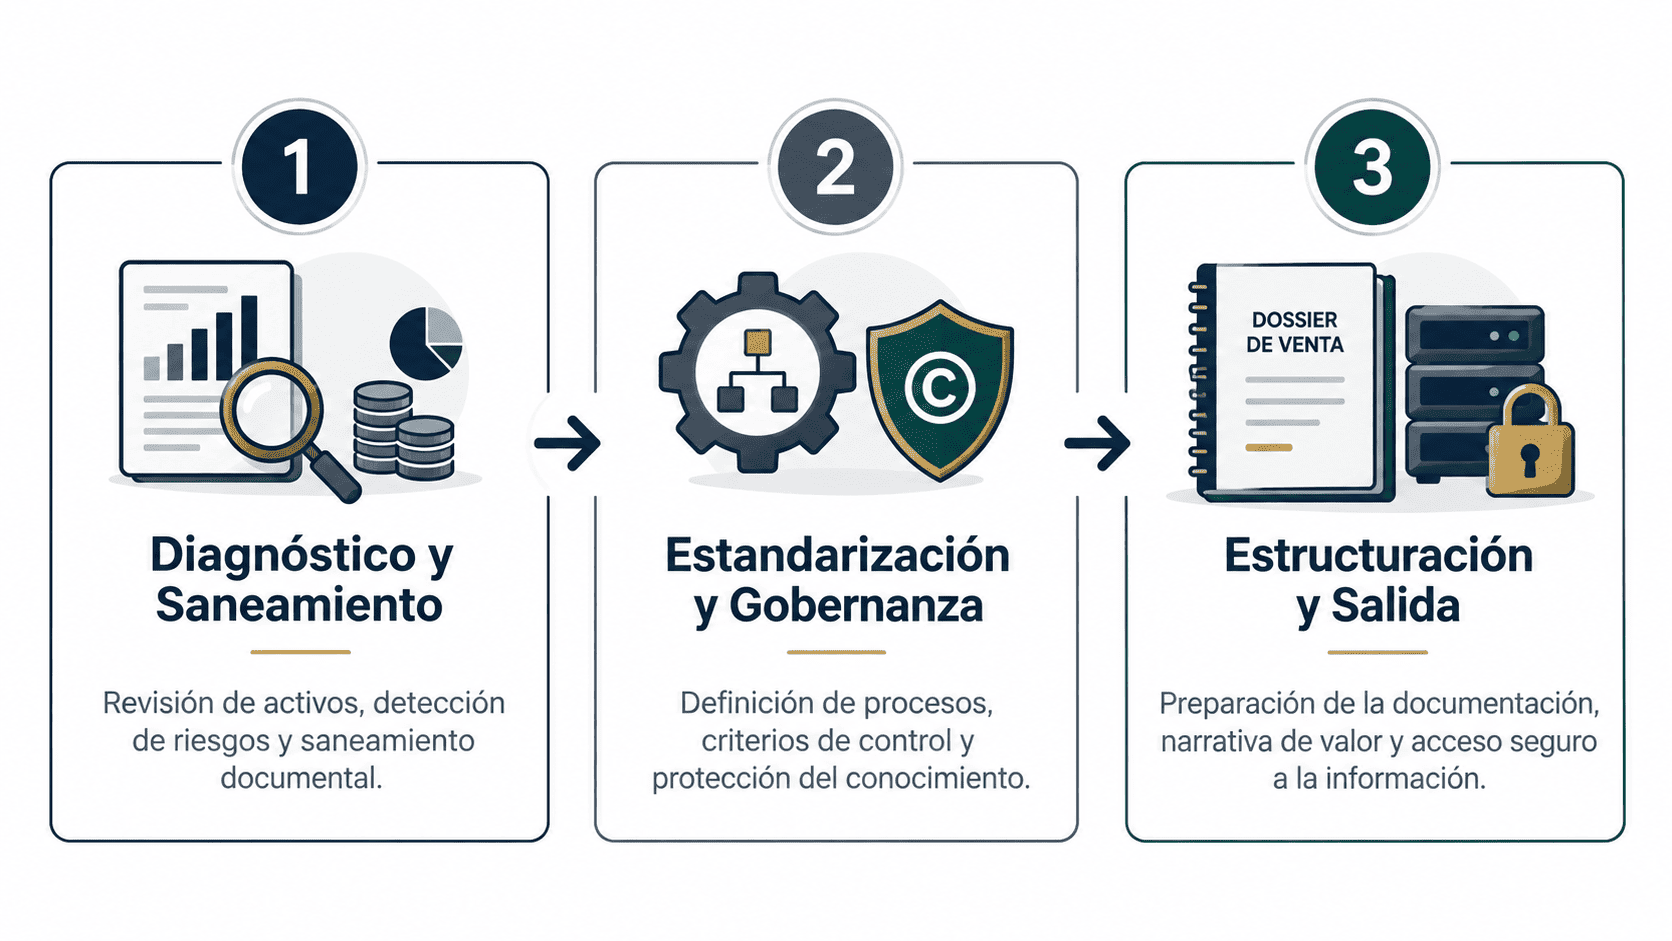
LAS 3 FASES DEL CICLO DE READINESS Y MADUREZ TRANSACCIONAL
El ciclo de madurez transaccional avanza a través de tres fases clave:
- Fase de diagnóstico: Análisis riguroso de la caja, auditoría fiscal preventiva y saneamiento del balance.
- Fase de estandarización: Consolidación de mandos intermedios, protección de la propiedad intelectual y diseño de procesos operativos repetibles.
- Fase de estructuración: Preparación del Data Room, redacción del cuaderno de venta y salida formal al mercado.
Flujos de caja normalizados y saneamiento contable
Los compradores profesionales evalúan la capacidad del modelo para generar caja de forma recurrente y predecible. Esto exige presentar estados financieros normalizados, donde se desglosen con transparencia los gastos no recurrentes, los ajustes de capital circulante y las inversiones operativas (CAPEX), eliminando cualquier distorsión que pudiera poner en entredicho el EBITDA de referencia.
Autonomía operativa y desvinculación de los fundadores
Un factor crítico de desvalorización durante las auditorías es la excesiva dependencia operativa respecto a los socios fundadores. Para que una empresa resulte invertible o adquirible por un grupo estratégico, debe disponer de mandos intermedios consolidados, métricas operativas transparentes y procesos perfectamente documentados que aseguren la continuidad del negocio sin importar los cambios en la dirección ejecutiva.
Seguridad jurídica, documental y cumplimiento
El grado de orden administrativo marca la pauta en las primeras fases de negociación. Las discrepancias en la titularidad de los derechos de propiedad intelectual del software, la ambigüedad en los pactos de socios previos, la dependencia de clientes sin contratos marco o contingencias laborales derivadas de planes de incentivos (phantom shares o stock options) mal diseñados son causas habituales de renegociación a la baja o ruptura de operaciones.
Cuando el análisis de madurez confirma que la compañía ha consolidado su posición en el mercado y requiere un socio de mayor envergadura para dar el salto internacional, abrir una ventana ordenada de desinversión es el camino más eficiente. En esta coyuntura, una correcta gestión de la venta de empresas permite diseñar el cuaderno de venta, seleccionar las contrapartes con discreción y orquestar un proceso competitivo que proteja el valor construido por los fundadores.
Metodología transaccional: Del cribado del target al cierre legal
Para scaleups consolidadas y corporaciones que necesitan sumar capacidades de forma inmediata, el crecimiento inorgánico a través de la compra de empresas representa una palanca mucho más rápida que el desarrollo interno. Sin embargo, la adquisición de una compañía exige una disciplina metodológica estricta para evitar la destrucción de capital.
1. Identificación y cribado estratégico de targets
En lugar de esperar a que surjan oportunidades en el mercado abierto, las compras eficientes parten de una búsqueda activa a escala global. El filtrado combina análisis sectorial, posicionamiento tecnológico y coherencia cultural para garantizar que la empresa objetivo amplíe la oferta comercial o resuelva un cuello de botella técnico del adquirente.
2. Métodos de valoración multidimensional
Determinar un rango de valoración razonable para compañías tecnológicas en España requiere contrastar distintos enfoques financieros:
- Descuento de Flujos de Caja Libre (DCF): Método idóneo para empresas con histórico predecible, considerando el coste medio ponderado del capital (WACC) y las inversiones de mantenimiento.
- Múltiplos de transacciones comparables: Aplicación de ratios de mercado sobre EBITDA, volumen de ventas o ingresos recurrentes anuales (EV/EBITDA, EV/ARR), tomando como referencia operaciones recientes en el mismo nicho y región.
- Métodos para fases tempranas: En startups en fase de escalado que aún no consolidan beneficio neto, se recurre a metodologías cualitativas como el Scorecard Method o el Venture Capital Method, que evalúan el equipo fundador, la tracción y el tamaño del mercado potencial.
3. Negociación de la Carta de Intenciones (LOI)
La carta de intenciones fija el marco general de la operación: perímetro de activos y pasivos incluidos, horquilla de precios, estructura de financiación, condiciones suspensivas y periodos de exclusividad. Aunque su naturaleza suele ser no vinculante en los apartados económicos, su rigor técnico es determinante para encauzar la redacción de los contratos definitivos.
4. Due Diligence exhaustiva
La auditoría previa a la firma del contrato definitivo abarca cinco áreas críticas: financiera, fiscal, laboral, legal y tecnológica. Esta revisión no solo busca validar las cuentas presentadas, sino también identificar pasivos contingentes, riesgos regulatorios (RGPD, ciberseguridad, licencias de terceros) y dependencias de proveedores clave antes del cierre de la transacción (closing).
AUDITORÍA Y DUE DILIGENCE TÉCNICA Y FINANCIERA DE COMPAÑÍAS
Preservación del valor: Confidencialidad y ejecución post-deal
La firma de un acuerdo transaccional no concluye con la fijación del precio; la gestión de la confidencialidad y la articulación del periodo de integración determinan el retorno real de la inversión.
Gestión de la confidencialidad y Data Room
Una fuga de información durante las negociaciones puede perjudicar el rendimiento operativo de la empresa, generando incertidumbre en la plantilla, alertas en la cartera de clientes y ventajas tácticas para los competidores directos. El equipo asesor actúa como un cortafuegos mediante acuerdos de confidencialidad reforzados (NDA) y la apertura gradual de información a través de repositorios seguros (Data Rooms), habilitando el acceso a documentación sensible solo tras la validación de ofertas vinculantes.
Fórmulas de pago y alineación de incentivos
Para cerrar la brecha habitual entre las expectativas del vendedor y la cautela del comprador, la estructura financiera de la transacción suele integrar mecanismos de pago diferido:
- Mecanismos de pago aplazado (earn-outs): Una parte de la contraprestación queda condicionada a la consecución de determinados hitos operativos, retención de clientes o márgenes de EBITDA durante los dos o tres años posteriores a la firma.
- Paquetes de deuda y coinversión (roll-over): En adquisiciones estructuradas con apalancamiento (LBO) o tomas de control por el equipo gestor (MBO), equilibrar el servicio de la deuda y mantener al equipo directivo con una participación minoritaria del capital asegura la alineación de intereses a medio plazo.
El plan de los 100 primeros días
La fase post-adquisición es el momento en que se materializan o se disuelven las sinergias proyectadas. Diseñar un plan operativo para los primeros cien días resulta fundamental para coordinar la migración de sistemas tecnológicos, unificar las políticas de retención de talento clave, activar los cuadros de mando de gestión y asegurar que la transición de mando transcurra con normalidad operativa.
La actividad de fusiones y adquisiciones en el sector tecnológico y empresarial español ha entrado en una fase donde la ejecución profesional y la solidez contable priman sobre el relato. En un mercado dominado por la cautela inversora y la concentración de capital en activos estratégicos, la improvisación en los procesos transaccionales acarrea penalizaciones directas en la valoración final o el estancamiento de las negociaciones.
Tanto para los fundadores que planifican un proceso de desinversión como para los equipos directivos que apuestan por la compra de competidores, el factor clave es la anticipación. Alinear la gobernanza, sanear la estructura financiera y medir la madurez transaccional (readiness) exige entre 12 y 24 meses de trabajo constante previo al lanzamiento al mercado. Contar con el respaldo de un equipo de asesoramiento especializado e independiente permite mitigar los riesgos inherentes al proceso, blindar el valor de la compañía y culminar la operación con un acuerdo equilibrado y sostenible para ambas partes.


