







Fiscalidad en el sector cultural: las 5 preguntas más comunes
La cultura no solo es motor de identidad y cohesión social: también es un sector económico con un impacto notable en el PIB español. Sin embargo, para emprendedores, artistas, startups o inversores, la fiscalidad aplicada al ámbito cultural puede resultar compleja. Entender qué impuestos se aplican, qué deducciones existen y cómo aprovechar los incentivos fiscales es clave para hacer viables los proyectos creativos.
En este artículo respondemos a las cinco preguntas más frecuentes sobre fiscalidad cultural, con ejemplos prácticos y oportunidades reales para quienes trabajan o invierten en este sector.
¿Qué impuestos afectan con más frecuencia a los proyectos culturales?
Las actividades culturales en España están sujetas principalmente a tres figuras tributarias: IVA, IRPF e Impuesto de Sociedades.
- IVA (Impuesto sobre el Valor Añadido):
- Tipo reducido del 10% para espectáculos en vivo como teatro, danza, conciertos o circo.
- Tipo súper reducido del 4% para libros impresos, revistas y periódicos.
- Tipo general del 21% para entradas de cine, eBooks o plataformas digitales.
- Algunas asociaciones culturales pueden quedar exentas de IVA si cumplen requisitos específicos.
- IRPF (Impuesto sobre la Renta de las Personas Físicas):
- Artistas y profesionales autónomos deben aplicar retenciones en sus facturas y liquidar trimestralmente.
- Deducciones vinculadas a mecenazgo o inversión cultural.
- Impuesto de Sociedades:
- Afecta a empresas culturales con beneficios.
- Permite deducciones significativas por producciones culturales.
Tabla resumen de tipos de IVA en el sector cultural:
| Actividad cultural | Tipo de IVA |
| Espectáculos en vivo (teatro, danza, conciertos) | 10% |
| Entradas a museos, ferias y exposiciones | 10% |
| Libros impresos, revistas y periódicos | 4% |
| Cine, eBooks, CDs, plataformas digitales | 21% |
| Asociaciones culturales (casos específicos) | Exentas |
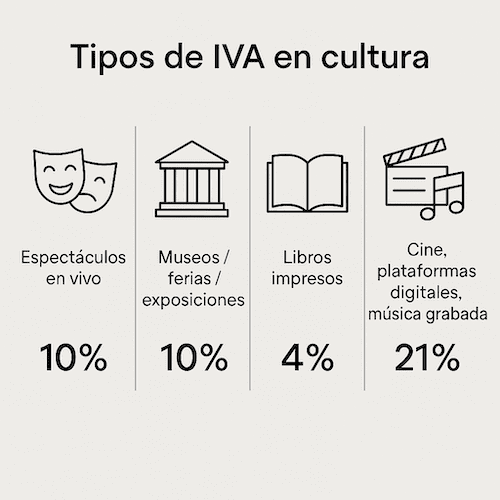
Tipos de IVA en cultura
¿Qué deducciones e incentivos fiscales existen para empresas y autónomos del sector cultural?
El marco fiscal español ofrece deducciones muy atractivas para fomentar la inversión:
- Producciones culturales:
- 30% sobre el primer millón invertido en producciones audiovisuales.
- 25% sobre el exceso.
- Hasta el 120% de deducción certificada en proyectos culturales.
- Patrocinio cultural: hasta el 40% de deducción en el Impuesto de Sociedades.
- Autónomos: bonificaciones (tarifa plana en Seguridad Social) y ayudas públicas a la innovación cultural.
- Tax equity cultural: permite a cualquier empresa invertir en cultura y obtener retorno fiscal.
Ejemplo: una pyme que invierte 20.000 € en un festival cultural certificado puede deducirse hasta 24.000 € en el Impuesto de Sociedades.
Para conocer cómo optimizar esta estrategia, te recomiendo leer Cómo invertir en incentivos fiscales culturales.
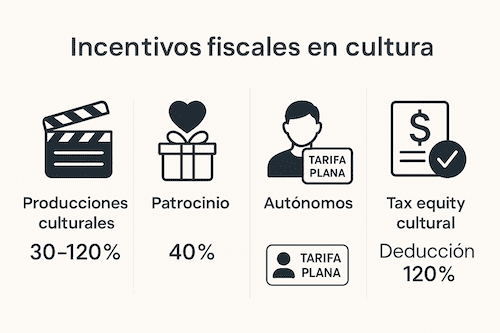
Incentivos fiscales en cultura
¿Cómo se puede financiar una producción musical en España?
El sector musical dispone de apoyos y deducciones que lo hacen especialmente atractivo:
- Subvenciones y ayudas públicas: convocatorias autonómicas y estatales.
- Inversores privados y mecenazgo: mediante contratos certificados, con deducciones fiscales muy superiores al importe invertido.
- Patrocinadores empresariales: aportaciones a cambio de visibilidad y beneficios fiscales.
Ventaja clave: deducción de hasta el 120% de la inversión certificada.
Si quieres profundizar, aquí tienes una guía práctica sobre Cómo financiar una producción musical.
Producción musical en estudio
¿Qué obligaciones fiscales y contables tienen startups y asociaciones culturales?
Las obligaciones cambian según la forma jurídica:
- Startups culturales:
- Tipo reducido del 15% en Impuesto de Sociedades (Ley de Startups).
- Declaraciones de IVA e IRPF trimestrales.
- Retenciones obligatorias a empleados o colaboradores.
- Deducciones por I+D+i y cultura.
- Contabilidad bajo el Plan General Contable.
- Asociaciones culturales:
- Posibles exenciones en el Impuesto de Sociedades según ingresos.
- Declaraciones de retenciones si hay pagos a terceros.
- Contabilidad adaptada a entidades sin ánimo de lucro.
- Obligación de justificar subvenciones y donativos.
¿Cómo tributan las subvenciones, ayudas públicas y derechos de autor en el sector cultural?
- Subvenciones y ayudas públicas:
- Se consideran ingresos fiscales.
- Pueden reducir la base de deducciones si financian el mismo gasto.
- Requieren justificación documental y auditoría en muchos casos.
- Derechos de autor:
- Como rendimientos del trabajo (si se ceden a terceros).
- Como actividades económicas (si el autor explota su obra).
- Retenciones del 15% en IRPF o reducidas al 7% en determinados casos.
- Exención de IVA en cesión de derechos por personas físicas.
Ejemplo: un músico que recibe 10.000 € en ayudas para grabar un disco debe declararlo como ingreso en IRPF, y si además cobra regalías por streaming, tributa como actividad económica.
Derechos de autor
Fiscalidad cultural: una oportunidad para crecer e invertir
La fiscalidad cultural en España puede parecer un laberinto, pero en realidad es una palanca de crecimiento y financiación. Comprender cómo funcionan los impuestos, qué deducciones existen y cómo aprovechar instrumentos como el tax equity cultural o las ayudas públicas es la clave para convertir ideas culturales en proyectos sostenibles y rentables.
Ya seas emprendedor, inversor o creador, conocer este marco te permitirá no solo cumplir con la normativa, sino también multiplicar las oportunidades económicas de tu proyecto.
Invertir en cultura significa apoyar el talento y, al mismo tiempo, optimizar la estrategia financiera.


