




Comprar una sociedad ya constituida: qué revisar antes de invertir
Comprar una sociedad ya constituida en España permite iniciar operaciones en menos de 24 a 48 horas, pero exige auditar tres elementos clave antes del otorgamiento: la vigencia registral en el Registro Mercantil con NIF definitivo, la inoperancia real acreditada mediante certificación notarial y baja en el IAE, y la ausencia de deudas certificada por la Agencia Tributaria (AEAT). Para emprendedores, inversores y directivos que necesitan cerrar una ronda de inversión, formalizar un contrato mercantil o adquirir activos de forma inmediata, prescindir de estas comprobaciones documentales convierte una solución ágil en un foco de contingencias.
La Sociedad de Responsabilidad Limitada (S.L.) es el vehículo estándar del tráfico corporativo español por la protección patrimonial que brinda a los socios. Para acceder a ella existen dos vías legales: la constitución ordinaria desde cero y la compraventa de participaciones de una entidad preconstituida que ha permanecido inactiva desde su fundación. La adquisición es una práctica habitual y transparente, siempre que la celeridad no sustituya al deber de debida diligencia (due diligence). La inactividad y la ausencia de pasivos nunca deben presumirse: deben quedar acreditadas mediante soporte documental fehaciente.
Tabla: Matriz de comprobación documental obligatoria en la due diligence societaria
| Documento exigible | Emisor oficial | Qué acredita y finalidad práctica |
| Escritura inscrita y estatutos | Registro Mercantil | Existencia legal de la S.L., NIF definitivo y capital social suscrito. |
| Libro de Socios y Titularidad Real | Notaría / Órgano de administración | Tracto sucesivo de participaciones y control efectivo (Ley 10/2010). |
| Certificado notarial de inoperancia | Notaría pública | Fe pública de ausencia total de actividad, contratos y deudas previas. |
| Justificante censal de no alta en IAE | Agencia Tributaria (AEAT) | Constancia de no inicio de actividad económica ni facturación. |
| Certificado positivo de estar al corriente | Agencia Tributaria (AEAT) | Inexistencia de deudas tributarias o liquidaciones pendientes de pago. |
| Buzón DEHú y cuentas anuales | AEAT / Registro Mercantil | Ausencia de notificaciones sancionadoras y cumplimiento registral. |
Constitución desde cero frente a sociedad preconstituida: análisis comparativo y casos de uso
Elegir entre fundar una entidad desde cero o adquirir una sociedad inactiva no responde a una jerarquía de calidad, sino a la compatibilidad entre el calendario del proyecto y los plazos administrativos del sistema registral español.
Vía ordinaria (CIRCE / PAE y notaría tradicional)
El procedimiento estándar de constitución exige cumplir una secuencia obligatoria de trámites administrativos:
- Certificación negativa de denominación: Solicitud formal ante el Registro Mercantil Central para confirmar que la denominación social elegida está disponible.
- Acreditación del capital social: Apertura de una cuenta bancaria instrumental para depositar el capital mínimo legal de 3.000 € (o la declaración expresa de asunción de responsabilidad solidaria si se acoge a las modalidades de constitución con capital inferior) y obtención del certificado bancario.
- Redacción de estatutos y otorgamiento notarial: Elaboración de las normas internas que regirán la compañía y firma de la escritura de constitución ante notario.
- Solicitud de NIF provisional y liquidación del Modelo 600: Tramitación del identificador fiscal provisional ante la AEAT y presentación de la autoliquidación del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD).
- Calificación e inscripción en el Registro Mercantil: Presentación de la documentación en el registro provincial correspondiente para su calificación y emisión del NIF definitivo.
A través de los Puntos de Atención al Emprendedor (PAE) y el sistema telemático CIRCE mediante el Documento Único Electrónico (DUE), los plazos se han acortado. Sin embargo, sumando la respuesta del Registro Mercantil Central, la cita en notaría y el plazo legal de calificación registral (que suele situarse entre 5 y 15 días hábiles si no median defectos subsanables), el proceso completo requiere habitualmente entre dos y cuatro semanas. Esta alternativa es la adecuada para planes de negocio en fase de gestación que cuentan con margen temporal y buscan fijar su denominación social definitiva desde el primer día sin gastos de modificación posteriores.
Adquisición de sociedad ya constituida
La alternativa de la sociedad preconstituida consiste en la compraventa de participaciones sociales de una entidad mercantil previamente inscrita en el Registro Mercantil, que dispone de NIF definitivo asignado y que se ha mantenido inactiva desde su fundación.
Su ventaja central es la reducción drástica de los tiempos de espera. Al disponer ya de personalidad jurídica plena y CIF definitivo, la firma notarial de la transmisión permite al comprador operar en el mercado de manera inmediata (habitualmente en menos de 24 o 48 horas si concurren la disponibilidad de la notaría y la documentación de las partes).
Esta vía requiere que el nuevo titular adapte los estatutos de la sociedad a su proyecto en el mismo acto de la firma mediante acuerdos sociales simultáneos (cambio del órgano de administración, modificación del objeto social, actualización de códigos CNAE y cambio de sede). La compraventa no suprime las obligaciones societarias formales, sino que traslada las comprobaciones y trámites administrativos a un momento posterior al inicio operativo, permitiendo firmar escrituras, contratos o licitaciones sin aguardar la calificación fundacional.
Auditoría legal y revisión documental previa a la compraventa mercantil
Checklist de due diligence: qué auditar antes de formalizar la compra
La seguridad jurídica de la adquisición descansa sobre el principio de verificación documental fehaciente. Ningún inversor debe dar por sentada la inactividad o la carencia de pasivos sin revisar directamente los títulos oficiales e inscripciones públicas.
1. Estado mercantil, tracto registral y titularidad real
El primer bloque de auditoría analiza la legalidad formal de la estructura corporativa:
- Escritura fundacional y estatutos vigentes: Debe comprobarse que la escritura de constitución esté formalmente inscrita en el Registro Mercantil provincial, con constancia expresa de tomo, libro, folio y hoja registral. Es indispensable verificar que el NIF definitivo esté asignado y vigente ante la AEAT.
- Tracto sucesivo y Libro Registro de Socios: Es preceptivo verificar la cadena ininterrumpida de titularidad de las participaciones sociales desde los fundadores originales hasta la persona o entidad transmitente actual, asegurando que la titularidad conste reflejada en el Libro Registro de Socios legalizado.
- Acta notarial de Titularidad Real: Conforme a la Ley 10/2010 de prevención del blanqueo de capitales y de la financiación del terrorismo, debe identificarse ante notario a la persona física que ostente, de forma directa o indirecta, una participación superior al 25% del capital o de los derechos de voto.
2. Acreditación fehaciente de inoperancia y ausencia de contingencias
La viabilidad jurídica de estas entidades parte de que no hayan desarrollado actividad comercial, contratado personal laboral ni contraído deudas. Esta condición requiere respaldo documental expreso:
- Certificado notarial de inoperancia: Declaración del administrador saliente, protocolizada en escritura pública notarial, que da fe de que la entidad no ha iniciado actividad económica, carece de activos y pasivos sobrevenidos, no ha emitido ni recibido facturas comerciales y no mantiene procedimientos judiciales, laborales ni extrajudiciales abiertos.
- Justificantes censales y no alta en el IAE: Documentación oficial que demuestre que la sociedad no ha presentado declaraciones censales de alta operativa (Modelos 036 o 037 de la AEAT) ni figura dada de alta en epígrafes del Impuesto sobre Actividades Económicas (IAE).
3. Regularidad tributaria ante la AEAT y obligaciones registrales
Las posibles responsabilidades ante la Administración Tributaria constituyen el aspecto más sensible de la revisión:
- Certificado tributario de estar al corriente de pagos: Debe exigirse un certificado oficial y actualizado expedido por la Agencia Estatal de Administración Tributaria que acredite que la empresa no mantiene deudas tributarias en período ejecutivo ni liquidaciones pendientes.
- Historial de notificaciones telemáticas: Comprobación del buzón de la Dirección Electrónica Habilitada única (DEHú) de la entidad para descartar notificaciones administrativas no atendidas, providencias de apremio o expedientes sancionadores abiertos.
- Cuentas anuales y depósito registral: En sociedades que acumulan ejercicios de antigüedad previa a la compraventa, debe comprobarse que se hayan formulado y depositado las cuentas anuales de inactividad (balance y cuenta de pérdidas y ganancias sin movimientos) ante el Registro Mercantil, evitando el cierre de la hoja registral regulado en el artículo 282 de la Ley de Sociedades de Capital.
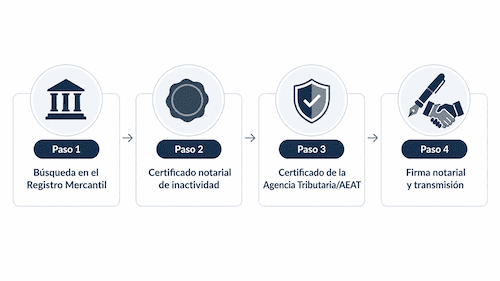
Flujo cronológico de verificación documental y debida diligencia de una S.L. inactiva
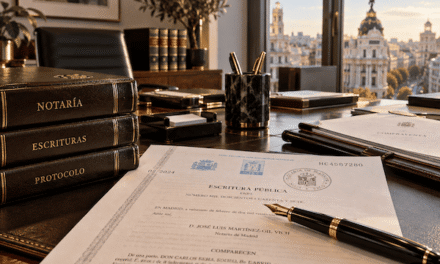
El acto notarial: transmisión de participaciones y acuerdos sociales simultáneos
La formalización legal de la compraventa se instrumenta en sede notarial mediante dos negocios jurídicos que se otorgan de manera coordinada.
Conforme al artículo 106 de la Ley de Sociedades de Capital (LSC), la transmisión de participaciones sociales en una Sociedad Limitada debe constar necesariamente en documento público notarial para surtir plenos efectos. Mediante esta escritura pública, el comprador adquiere la titularidad del capital social desembolsado.
De manera complementaria y sucesiva, se eleva a público la escritura de acuerdos sociales, que incluye los cambios precisos para poner la compañía al servicio del nuevo proyecto:
- Cese y nombramiento del órgano de administración: Se revoca el cargo del administrador saliente y se nombra al nuevo representante mercantil (administrador único, solidario, mancomunado o consejo de administración).
- Modificación del objeto social y código CNAE: Se sustituye la redacción fundacional genérica por las actividades específicas que abordará la empresa, asignando los códigos correspondientes de la Clasificación Nacional de Actividades Económicas.
- Traslado de domicilio social: Modificación del término municipal de la sede social. Si el cambio se realiza dentro de la misma provincia, la inscripción es directa; si implica un traslado a otra provincia, exige un procedimiento de coordinación y cruce de certificaciones entre los registros mercantiles provinciales de origen y destino.
- Tratamiento del ITP y AJD (Modelo 600): La compraventa de participaciones sociales no tributa por el Impuesto sobre el Valor Añadido (IVA) y queda exenta, con carácter general, del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados al amparo del artículo 338 de la Ley de los Mercados de Valores y de los Servicios de Inversión (Ley 6/2023). Pese a dicha exención material, resulta preceptivo presentar la correspondiente autoliquidación censal mediante el Modelo 600 ante la hacienda autonómica para cumplir con el trámite tributario.
- Operatividad y cuentas bancarias: Con las copias autorizadas notariales de la compraventa y los acuerdos sociales, el nuevo representante legal cuenta con la habilitación legal para abrir y operar cuentas bancarias a nombre de la sociedad mercantil.
Operadores especializados y límites de la antigüedad societaria
El sector corporativo español cuenta con firmas mercantiles estructuradas para atender la demanda urgente de sociedades ya creadas. Conocer su forma de operar y el alcance real de las características de las entidades evita tomar decisiones basadas en asunciones erróneas.
VS Venta de Sociedades
La adquisición mediante plataformas mercantiles
Para centralizar los trámites y evitar demoras notariales o registrales, los adquirentes suelen apoyarse en proveedores dedicados a la gestión de inventario propio. En este segmento destaca VS Venta de Sociedades, una firma especializada en la provisión urgente de sociedades limitadas inactivas bajo un esquema de precio cerrado que incorpora aranceles notariales, gastos registrales, certificados fehacientes de inoperancia previa y justificaciones tributarias de estar al corriente con la AEAT.
Un aspecto técnico determinante al seleccionar un proveedor es verificar que trabaje exclusivamente con inventario propio. Aquellas firmas que transmiten únicamente vehículos societarios constituidos de forma directa por ellas mismas garantizan la trazabilidad total del tracto sucesivo desde el primer asiento registral. Este control previene los riesgos habituales de la intermediación con sociedades de terceros, en las que pueden existir actos jurídicos, fiscales o contractuales no documentados en la cadena de custodia.
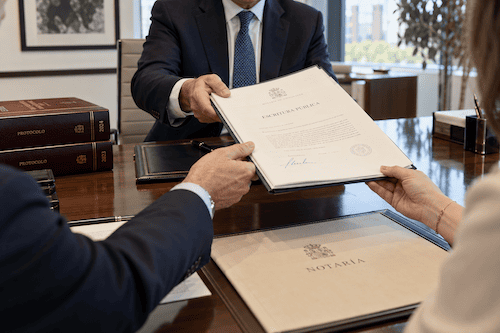
Otorgamiento de escritura pública de acuerdos sociales y transmisión corporativa
Límites jurídicos: la antigüedad no sustituye a la solvencia
Es fundamental clarificar el valor y los límites de la fecha fundacional en aquellas sociedades que cuentan con varios años de inscripción en el Registro Mercantil.
Adquirir una sociedad constituida en ejercicios anteriores acredita su fecha histórica de inscripción registral. Esto resulta de utilidad en relaciones comerciales privadas donde clientes corporativos, distribuidores internacionales o proveedores exigen una determinada trayectoria formal previa para homologar proveedores o firmar acuerdos de colaboración.
No obstante, la antigüedad registral no otorga ventajas automáticas frente a entidades financieras ni ante la Administración Pública:
- Financiación bancaria: Los comités de riesgos bancarios analizan balances auditados, facturación periódica demostrable y flujos de caja operativos. Una sociedad inactiva con años de antigüedad presentará cuentas a cero, careciendo de un historial financiero que permita justificar líneas de crédito de forma automática.
- Licitaciones públicas: La Ley de Contratos del Sector Público (LCSP) exige acreditar solvencia técnica y económico-financiera mediante el volumen anual de negocio o certificados de ejecución de contratos similares. La fecha de constitución de la empresa no suple la ausencia de solvencia técnica o económica real.
- Licencias y autorizaciones administrativas: Los permisos y licencias municipales de apertura o actividad se otorgan en función del cumplimiento de los requisitos técnicos, medioambientales y urbanísticos del proyecto presentado, siendo el año de constitución de la sociedad un dato irrelevante para el organismo regulador.
Cualquier requisito de financiación, solvencia en contratación pública o concesión de licencias debe ser evaluado y acreditado de forma independiente por el equipo promotor, al margen de los años de constitución que figuren en la hoja registral.
Rigor documental para una toma de control ágil
La adquisición de una sociedad mercantil preconstituida e inactiva representa una herramienta práctica para estructurar proyectos corporativos cuando los plazos de calificación ordinarios comprometen la operativa del negocio. Permite disponer de personalidad jurídica reconocida, NIF definitivo y capacidad legal inmediata para firmar contratos o adquirir activos mercantiles.
Sin embargo, la celeridad del proceso debe respaldarse en un expediente de verificación documental completo que confirme la inoperancia real de la sociedad y la inexistencia de obligaciones tributarias, registrales o laborales pendientes.
Por último, debe quedar delimitada la frontera de responsabilidades legales: las certificaciones notariales y fiscales garantizan la ausencia de pasivos durante la etapa de inoperancia, que finaliza en el momento de la firma notarial de compraventa. A partir de ese acto y del nombramiento del nuevo órgano de administración, la presentación del alta censal de actividad (Modelo 036 ante la AEAT), la llevanza de la contabilidad reglamentaria y la liquidación periódica de tributos corresponden exclusivamente a los nuevos gestores de la compañía.


